Обов’язкові реквізити податкової накладної у 2021 році

UA RU

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

⚡️ НОВА ПОДАТКОВА НАКЛАДНА ТА ПДВ-ЗВІТНІСТЬ ⚡️

Обов’язкові реквізити податкової накладної (далі — ПН):

  • порядковий номер податкової накладної;
  • дата складання податкової накладної;
  • повна або скорочена назва, зазначена у статутних документах юридичної особи або прізвище, ім’я та по батькові фізичної особи, зареєстрованої як платник ПДВ, — продавця товарів/послуг;
  • податковий номер платника податку (продавця та покупця). У разі постачання/придбання філією (структурним підрозділом) товарів/послуг, яка фактично є від імені головного підприємства-платника ПДВ стороною договору, у ПН, крім податкового номера платника податку додатково зазначають числовий номер такої філії (структурного підрозділу);
  • повна або скорочена назва, зазначена у статутних документах юридичної особи або прізвище, ім’я та по батькові фізичної особи, зареєстрованої як платник ПДВ, — покупця (отримувача) товарів/послуг;
  • опис (номенклатура) товарів/послуг та їх кількість, обсяг;
  • ціна постачання без урахування податку;
  • ставка податку та відповідна сума податку в цифровому значенні;
  • загальна сума коштів, що підлягають сплаті з урахуванням податку;
  • код товару згідно з УКТ ЗЕД, для послуг — код послуги згідно з Державним класифікатором продукції та послуг; платники податків, крім випадків постачання підакцизних товарів та товарів, ввезених на митну територію України, мають право зазначати код товару згідно з УКТ ЗЕД або код послуги згідно з Державним класифікатором продукції та послуг неповністю, але не менше ніж чотири перших цифри відповідного коду;
  • індивідуальний податковий номер.

Обов’язкові реквізити податкової накладної у 2021 році

За інформацією Офісу ВПП ДПС

Обов’язкові реквізити податкової накладної у 2021 році
Наталія Товченикексперт з бухгалтерського обліку та оподаткування, Київ
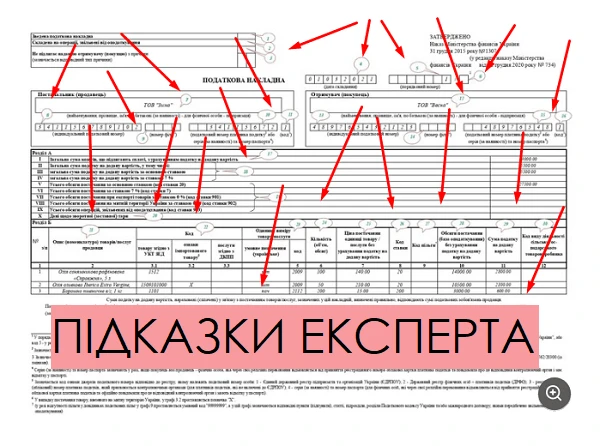
► графа «Зведена податкова накладна» ► графа «Складена на операції, звільнені від оподаткування» ► графа «Не підлягає наданню отримувачу (покупцю) з причини» ► заголовна частина ПН ► дата складання ► порядковий номер ► постачальник (продавець) ► отримувач (покупець) ► таблична частина ПН ► підпис в ПН


додаток

👇 Осіння пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Повернення переплати з ПДВ

Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
29547

Реєстрація податкової накладної в ЄРПН: порядок і строки

Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
371817

Одиниця виміру послуг і робіт у податковій накладній і первинці: «послуга», «грн», штуки…

Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
121106

Яка відповідальність за нерозблокування податкової накладної

Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність
13552

Гарячі запитання

Усі питання і відповіді