 Постанова КМУ від 21.04.2021 № 378
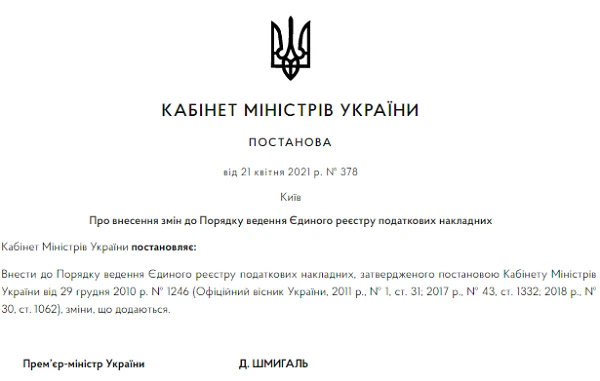
З’явився текст Урядової постанови, яка вносить зміни до Порядку ведення Єдиного реєстру податкових накладних (далі — Порядок).
Зокрема, у Порядку змінять послідовність електронних підписів на податкову накладну. Так, до Реєстру прийматимуть податкову накладну та/або розрахунок коригування, складені в електронній формі з накладенням:
- кваліфікованого електронного підпису головного бухгалтера (бухгалтера) або кваліфікованого електронного підпису керівника (у разі відсутності у постачальника (продавця) посади бухгалтера) та кваліфікованої електронної печатки (у разі наявності) постачальника (продавця), що є юридичною особою;
- кваліфікованого електронного підпису постачальника (продавця), що є ФОПом.
При цьому розрахунок коригування, що реєструє отримувач (покупець), прийматимуть до Реєстру, якщо він складений з накладенням постачальником (продавцем) та отримувачем (покупцем) кваліфікованого електронного підпису в указаному порядку.
Для делегування права підпису податкової накладної та/або розрахунку коригування іншій посадовій особі платник повідомляє про таку особу, в тому числі дані кваліфікованого сертифіката відкритого ключа зазначеної особи, орган ДПС за основним місцем обліку (за неосновним місцем обліку — для платників, які змінили місцезнаходження та для яких сплата визначених законодавством податків і зборів після такої реєстрації здійснюється за місцем попередньої реєстрації до закінчення поточного бюджетного періоду) відповідно до Порядку обміну електронними документами з контролюючими органами.
Крім того, в Порядку уточнили:
- порядок внесення відомостей до Реєстру на підставі рішення суду, яке набрало законної сили;
- якщо граничні строки реєстрації податкових накладних та/або розрахунків коригування припадають на вихідний, святковий або неробочий день, такий день є операційним днем.
Також у Порядку змінили абревіатуру «ДФС» на «ДПС».
Зміни наберуть чинності з дня офіційного оприлюднення.