Відповідь
Воєнний стан: на що розраховувати платникам податків
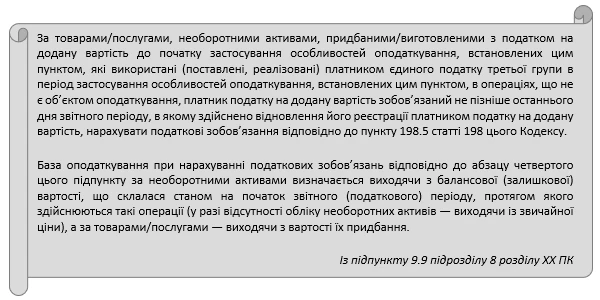
Нагадаємо норми Податкового кодексу України (ПК):

Відповідно, платник зобов’язаний скласти зведену податкову накладну за такими товарами/послугами, необоротними активами не пізніше ніж останнього дня першого звітного періоду після завершення дії воєнного, надзвичайного стану і зареєструвати її в Єдиному реєстрі податкових накладних.
Отже, якщо необоротні активи, суми податку за якими включили до складу податкового кредиту на дату переходу на спрощену систему оподаткування за ставкою 2%, використали в періоді, коли перебували на спрощеній системі оподаткування, та продовжуєте використовувати після відновлення реєстрації платником ПДВ, нараховувати податкові зобов’язання з ПДВ за такими необоротними активами не потрібно.
За інформацією ЗІР, категорія 101.06
Боротьба триває, і наш обов'язок щодня на максимум працювати в тилу. Підтримувати Україну за будь-яких обставин, бо тільки разом — ми сила. Для вас є підтримка від редакції — до 6-ти місяців безплатного доступу до Головбух, Головбух Агро, Головбух Медицина, а також до експертно-правової системи «Експертус Головбух». Замовляйте доступ онлайн в інтернет-магазині. Якщо потрібно обговорити передплату з особистим менеджером, телефонуйте: 0 800 21 12 20 (дзвінки безплатні). Будьмо на зв’язку щодня!
Можете потрапити в пастку системи електронного адміністрування ПДВ, якщо погасите поточні зобов’язання за рахунок переплати ПДВ, що виникла після того, як подали зменшувальний уточнюючий розрахунок. Аби цього не сталося, дійте за інструкцією від експерта
Реєстрація податкових накладних обов’язкова, адже без неї вони фактично недійсні. А ще — загрожує штрафом несвоєчасна реєстрація податкових накладних. Однак в умовах воєнного стану правила дещо змінилися. В огляді експерт розбирає строки реєстрації податкових накладних, порядок реєстрації податкових накладних та граничний термін реєстрації податкових накладних
Які вимоги до одиниць виміру у первинних документах, які одиниці виміру для послуг використовувати у податковій накладній, що таке кількісні і вартісні вимірники, коли щодо послуг використовуються одиниці виміру «грн» і «послуга», як виправити помилку в одиниці виміру — відповіді ці та інші пов’язані питання знайдете у консультації
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність
Податкова оприлюднила оновлений довідник податкових пільг станом на 30.09.2026. Там знайдете перелік пільг із податку на прибуток, оподаткування неприбуткових установ й організацій, плати за землю, ПДВ, державного мита тощо