консультант з питань бухгалтерського обліку та оподаткування, канд. екон. наук, Харків
Мабуть, інвентаризація розрахунків є найважливішим етапом проведення річної інвентаризації. Адже потрібно визначити не лише, скільки винні тобі, а й скільки винен ти сам. Для цього доведеться звірити з контрагентами розрахунки, скласти акт інвентаризації та прийняти рішення про списання деяких боргів. Розглянемо основні аспекти проведення такої інвентаризації.
Періодичність проведення інвентаризації розрахунків з дебіторами і кредиторами. Інвентаризацію дебіторської та кредиторської заборгованості підприємства потрібно провадити зважаючи на вимоги пункту 7 розділу ІІІ Положення № 879.
Щоб проінвентаризувати дебіторську і кредиторську заборгованість, звірте документи і записи у реєстрах обліку та перевірте суми, що відображені на відповідних рахунках. Для цього встановіть:
які строки позовної давності дебіторської і кредиторської заборгованості;
чи обгрунтовані суми, які обліковуєте на рахунках обліку розрахунків з покупцями, замовниками, постачальниками, підрядниками, отриманих і виданих векселів, одержаних позикових коштів, наданих кредитів (позик), із підзвітними особами, депонентами, іншими дебіторами і кредиторами;
чи правильно розраховувалися з банками, органами контролю, іншими підприємствами, а також зі структурними підрозділами підприємства, виділеними на окремі баланси; яка наявна заборгованість підзвітних осіб, чи правильні суми заборгованості за недостачами і крадіжками. Перевірте причини, через які не розглянули матеріалів про виявлені нестачі і втрати від псування цінностей і не віднесли їх на винних осіб чи не списали у встановленому порядку;
чи правильні та обгрунтовані суми дебіторської, кредиторської і депонентської заборгованості, зокрема суми кредиторської і депонентської заборгованості, за якими сплинув строк позовної давності;
чи насправді є заборгованість працівникам з оплати праці (пп. 7.1-7.4 п. 7 розд. III Положення № 879).
Для підтвердження реальності заборгованості інвентаризаційній комісії подають виписки про заборгованість. Такі виписки оформлюють у вигляді актів звірення.
Період звірення розрахунків може починатися з дати:
проведення попереднього звірення;
початку дії договору (у разі звірення за одним договором);
початку договірних відносин.
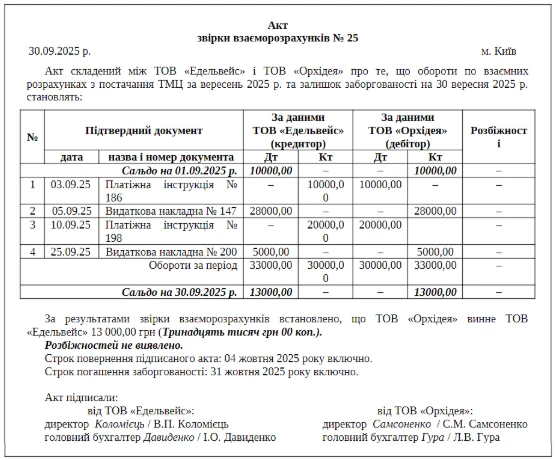
Типової форми акта звірення взаємних розрахунків між контрагентами не затверджено. Тому його складають у довільній формі з дотриманням вимог, які висувають до первинних документів. Скачайте зразок нижче, та адаптуйте його під ваші потреби:
Приклад оформлення Акта звірення розрахунків з дебіторами і кредиторами
Крім обов’язкових реквізитів, в акті звірення слід зазначати дати і номери договорів, розрахункових документів, суму заборгованості за даними кредитора й дебітора, суму розбіжностей.
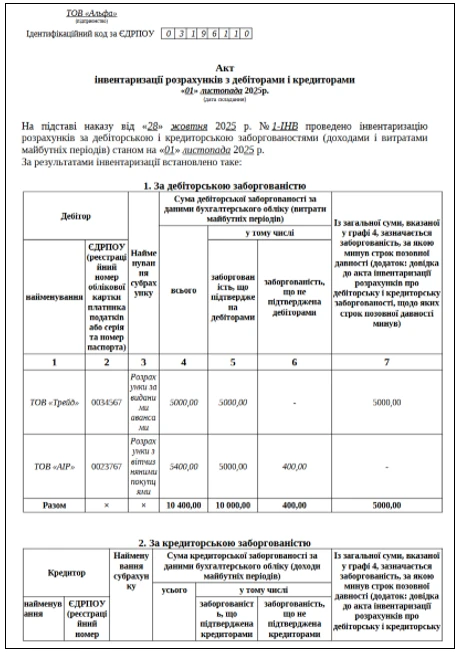
В акті інвентаризації зазначають найменування проінвентаризованих субрахунків і суми виявленої неузгодженої дебіторської і кредиторської заборгованостей, безнадійних боргів та кредиторської і дебіторської заборгованостей, щодо яких строк позовної давності минув (пп. 7.5 розд. ІІІ Положення № 879).
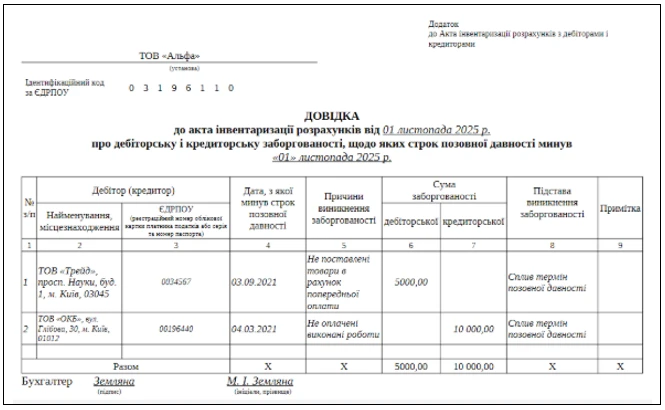
До акта інвентаризації розрахунків додають довідку про дебіторську і кредиторську заборгованості, щодо яких строк позовної давності минув. У ній зазначають найменування і місцезнаходження таких дебіторів або кредиторів, суми, причини, дати і підстави виникнення заборгованості. Суми прострочених заборгованостей відображають у довідці із зазначенням:
осіб, винних у простроченні позовної давності дебіторської заборгованості;
назви й адреси дебіторів або кредиторів;
суми, причини, дати і підстави виникнення заборгованості.
Приклад оформлення Довідки до акта інвентаризації розрахунків
Іноді дебітор взагалі не відповідає на надісланий акт звірення або лист повертається, тому що контрагента не можна знайти. Суми таких заборгованостей мають бути відображені у довідці до акта інвентаризації. Її складають у довільній формі.
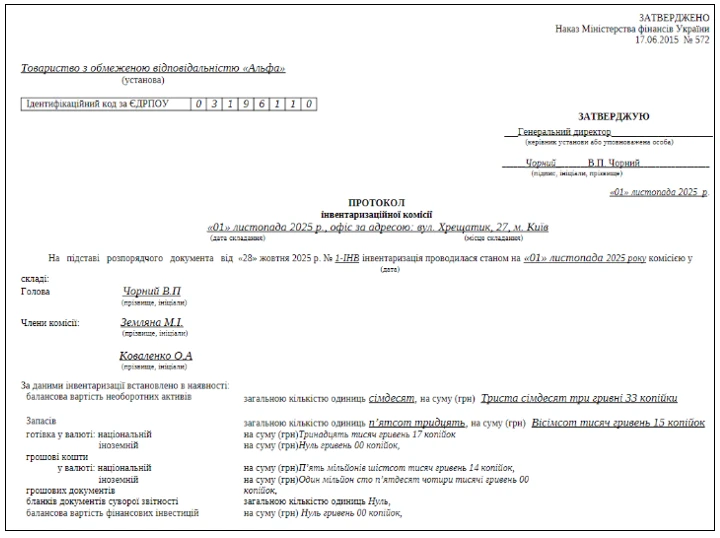
За результатами інвентаризації прострочена дебіторська заборгованість може бути списана за рахунок резерву сумнівних боргів. Пропозиції надає інвентаризаційна комісія, а остаточне рішення приймає керівник підприємства на підставі протоколу інвентаризаційної комісії.
Приклад оформлення протоколу інвентаризаційної комісії
Суми розрахунків в обліках контрагентів мають відображатися ідентично. Під час звірення може з’ясуватися, що за один і той самий період зобов’язання постачальника та покупця відображені в різних сумах.
Така невідповідність може бути пов’язана, зокрема, з невідфактурованими поставками (немає первинних документів постачальників). За цих обставин постачальники зобов’язані подати покупцям такі документи або повідомити про причини їх неподання чи про відсутність такої заборгованості. Якщо у наданих документах отримувач невідфактурованих поставок виявить зміну їх ціни (кількості), він має провести в обліку відповідні коригування.
Якщо ж до кінця звітного періоду розбіжності не усунені або залишилися не з’ясованими, розрахунки з дебіторами і кредиторами кожна сторона відображає в сумах, що випливають із записів у бухгалтерському обліку, і визнає правильними (пп. 7.2 розд. ІІІ Положення № 879).
Звертаємо увагу, що в акті інвентаризації можуть обліковуватися як підтверджені, так і не підтверджені актами звірення заборгованості. Таку позицію викладено у листі Мінфіну від 18.09.2007 № 31-34000-10-10/18896.
Увага: розбіжності, що не усунені або не з’ясовані з дебіторами і кредиторами, відображають у сумах, що випливають із записів у бухгалтерському обліку
Крім того, акт звірення розрахунків разом з актом інвентаризації є підставою для відображення суми заборгованості у бухгалтерському обліку згідно з П(С)БО 10 «Дебіторська заборгованість» та П(С)БО 11 «Зобов’язання», відповідно: у складі поточної, сумнівної, безнадійної заборгованості та інших операційних доходів чи витрат.
Розбіжності (кількісні та сумові), зокрема на рахунках обліку зобов’язань і забезпечень, розрахунків з дебіторами за результатами інвентаризації і висновків інвентаризаційної комісії про їх врегулювання слід відобразити у протоколі засідання інвентаризаційної комісії.
Якщо за результатами інвентаризації розрахунків із контрагентами виявлено, що суть заборгованості або строки її погашення не відповідають відображенню на рахунках бухобліку, слід здійснити рекласифікацію заборгованості.
Довгострокову кредиторську заборгованість (або її частину), яка має бути погашена протягом 12 місяців з дати балансу, переводять у поточну.
Списання заборгованості в обліку
У бухгалтерському обліку списання безнадійної кредиторської заборгованості буде відображено за дебетом рахунку, на якому обліковують заборгованість, і кредитом субрахунку 717 «Дохід від списання кредиторської заборгованості».
Суми безнадійної дебіторської заборгованості за товари, роботи, послуги списують за рахунок створеного раніше резерву сумнівних боргів. Якщо нарахованого резерву бракуватиме, безнадійну дебіторську заборгованість списують на інші операційні витрати таким проведенням: дебет рахунку 944 «Сумнівні та безнадійні борги» із кредитом рахунку 36 «Розрахунки з покупцями і замовниками».
Увага: списану безнадійну дебіторську заборгованість відображають на позабалансовому рахунку 071 «Списана дебіторська заборгованість» протягом не менше ніж трьох років.
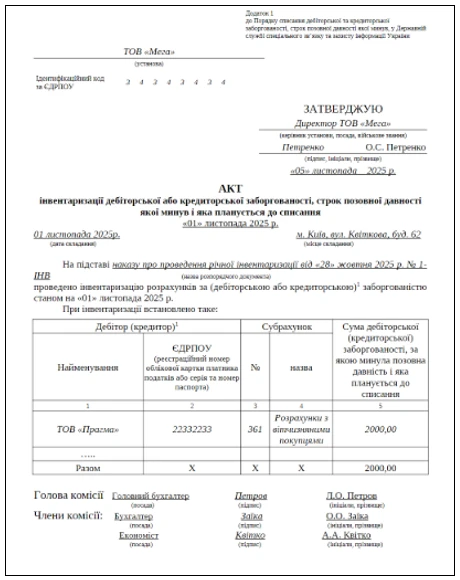
Приклад оформлення Акта інвентаризації дебіторської або кредиторської заборгованості, строк позовної давності якої минув і яка планується до списання