У консультації ми зібрали найнеобхіднішу інформацію про реєстр платників єдиного податку. Коли необхідна інформація з реєстру платників єдиного податку, коли треба подавати зміни до реєстру, чи може єдинник бути виключений з реєстру і не знати про це
Реєстр платників єдиного податку: як отримати інформацію про ФОП чи юрособу
Реєстр платників єдиного податку веде ДПС. Інформацію з реєстру платників єдиного податку можна отримати:
через вебсайт ДПС (просто інформація «для себе») — сервіс «Реєстр платників єдиного податку». Достатньо у спеціальні поля ввести свій податковий номер або найменування чи ПІБ. Увага! На час воєнного стану доступ до реєстру обмежили;
у формі витягу (електронна форма) — через електронний кабінет платника податків;
у формі витягу (паперова форма) — безпосередньо в органі ДПС за місцем реєстрації.
Для звичайної перевірки даних про самого себе достатньо даних із вебсайту ДПС. Для партнерів, з якими здійснюєте господарські операції, потрібен витяг.
Можливим є і отримання витягу шляхом відправки запиту до органу ДПС поштою. Якихось заборон щодо цього немає.
необхідність пересвідчитися, що сам суб’єкт господарювання ще залишається платником єдиного податку і його реєстрацію не анулювали податківці.
Так, витяг необхідний, коли нараховуєте дохід фізособі-підприємцю. Точніше надається копія цього витягу. На це прямо вказує пункт 177.8 Податкового кодексу України (далі — ПК). За наявності такого документа не треба утримувати ПДФО та військовий збір з нарахованих такій фізособі-підприємцю доходів.
Окрім витягу варто й перевірити, чи є той вид діяльності, за якими сплачується дохід єдиннику, у реєстрі. Тобто перевірити зареєстровані коди КВЕД суб’єкта господарювання.
Ще одна ситуація потреби у витязі — це можливість надання послуг 2 групою платників єдиного податку тільки платникам ЄП та/або населенню. У такій ситуації єдиннику 2 групи варто теж вимагати копію витягу.
Як виключити підприємця з реєстру платників єдиного податку
Окрім наведених ситуацій важливо час від часу перевіряти самого себе, чи не відбулося анулювання реєстрації платником єдиного податку, наприклад, через наявність податкового боргу й не обов’язково з єдиного податку. Для цього необхідно, аби на перше число місяця впродовж 2-х послідовних кварталів у єдинника був податковий борг (пп. «8» пп. 298.2.3 ПК). Водночас виключення з реєстру податківці роблять навіть без попередження суб’єкта господарювання.
Увага! У роз’ясненні ЗІР, категорія 107.01.08 на питання, чи є підставою для анулювання реєстрації платника ЄП першої – третьої групи наявність податкового боргу з податків та зборів, який виник у період дії воєнного стану в Україні, податківці відповіли:
«…не є підставою для анулювання реєстрації платника єдиного податку наявність податкового боргу у разі:
неможливості своєчасного виконання податкового обов’язку щодо дотримання термінів сплати податків та зборів;
несплати єдиного податку платниками першої та другої групи, податкова адреса яких знаходиться на територіях бойових дій або на тимчасово окупованих російською федерацією територіях України. При цьому кожен конкретний випадок потребує аналізу всіх наявних документів;
якщо він виник за податкові періоди з 01 квітня 2022 року по 31 липня 2023 року для платників єдиного податку першої або другої групи.»
Витяг із реєстру платників єдиного податку: бланк для скачування
Варіант відвідування ДПС для отримання витягу залишимо як можливий, але основним та швидшим варіантом є можливість скористатися електронним кабінетом. Платник єдиного податку може замовити витяг двома способами:
через меню «Листування з ДПС»;
через меню «Заяви, запити для отримання інформації»;
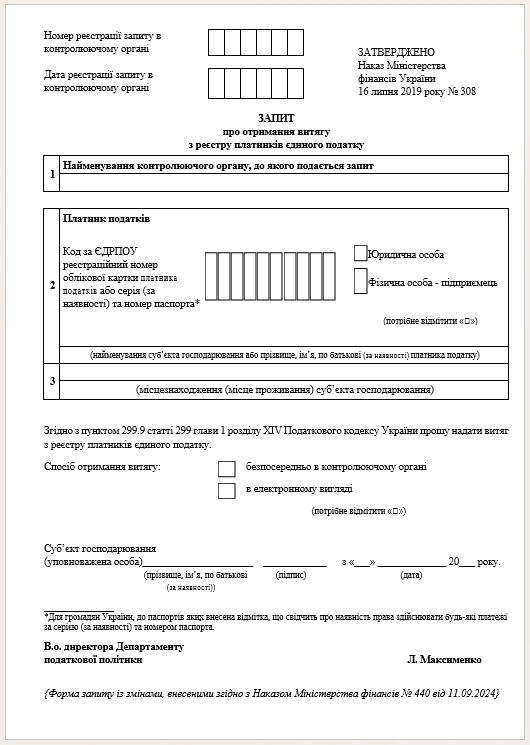
Насьогодні чинною є форма Запиту про отримання витягу з реєстру платників єдиного податку, затверджена наказом Мінфіну від 16.07.2019 № 308, із змінами, внесеними згідно з наказом Мінфіну від 11.09.2024 № 440 (далі — Наказ № 308).
Рекомендуємо користуватися саме нею. Її можна підписати кваліфікованим електронним підписом (КЕП) та надіслати у файлі об’ємом не більше 2 МБ до ДПС через електронний кабінет. Зберегти документ варто у форматі pdf.
Протягом одного дня автор запиту після надсилання листа-запиту має бути повідомлений ДПС про вхідний реєстраційний номер та дату реєстрації запиту в органі ДПС. Відповідь на запит можна буде побачити у меню «Вхідні/вихідні документи» Електронного кабінету.
Можливість отримати витяг з реєстру єдиннику прямо надає пункт 299.9 ПК. Ця процедура безплатна.
Як подати запит на витяг через електронний кабінет платника податків
ФОП-єдинник першої – третьої групи може в меню «Заяви, запити для отримання інформації» приватної частини Електронного кабінету створити, підписати та надіслати до відповідного органу ДПС запит за формою F1302101.
У разі надсилання запиту за формою F1302101 з відміткою «в електронному вигляді» у полі «Спосіб отримання витягу», платник єдиного податку отримує в електронній формі витяг за формою F1402101 у вкладці «Вхідні» меню «Вхідні/вихідні документи» приватної частини Електронного кабінету.
Для юридичних осіб третьої групи запит (J1302101) та витяг (J1402101).
Форма запиту передбачає проставляння платником податків відмітки у полі «Спосіб отримання витягу», а саме, безпосередньо в контролюючому органі або в електронному вигляді.
Платник єдиного податку четвертої групи (юридична особа) має можливість за допомогою режиму «Листування з ДПС» приватної частини Електронного кабінету направити до органу ДПС за місцем податкового обліку разом із супровідним листом запит за встановленою формою у форматі pdf (обмеження 5 МБ) та отримати витяг безпосередньо в органі податкової служби за місцем податкового обліку.
Роздрукований електронний витяг в паперовому вигляді невважається оригіналом, оскільки він не засвідчений кваліфікованою електронною печаткою органу ДПС і не є аналогом паперового документа.
група та ставка платника єдиного податку, на якій платник податку знаходиться зараз;
дата початку застосування нинішньої ставки та групи;
наявність реєстрації платником ПДВ;
перелік зареєстрованих за платником податків видів КВЕД;
відомості про орган ДПС, який видав цей витяг.
Витяг має бути наданий впродовж 1 робочого дня (п. 299.9 ПК).
Витяг залишається чинним до внесення змін до Реєстру. Якщо в реєстр щодо платника податку внесено зміни, то витяг втрачає чинність і треба отримувати новий. Через цю обставину рекомендуємо при отриманні витягу від вашого партнера-єдинника попросити його поставити на копії витягу дату, наприклад, зробити надпис «Інформація вірна станом на 27.08.2026», поставити підпис і печатку, якщо таку використовує. Це буде підтвердженням того, що при виплаті доходу такому єдиннику на вказану дату відомості були актуальними й дотримані вимоги пункту 177.8 ПК.
Увага: вимагайте ставити дату на подані копії витягів з реєстру.
Штучний інтелект уміє багато. Та у питаннях податків і звітів вирішальне — не швидкість, а досвід. У системі «Експертус Головбух» консультують живі експерти, які не генерують відповіді, а перевіряють і зважують кожну рекомендацію 👇
Реєстр платників єдиного податку і КВЕД: як перевірити відповідність
Єдинник не має права здійснювати господарські операції за незареєстрованими кодами КВЕД. Наслідок — втрата реєстрації платником єдиного податку. І перейти на загальну систему він має з 1-го числа місяця, наступного за податковим звітним періодом, коли відбулося таке порушення.
Якщо цього не зробити й такі незареєстровані види діяльності відбулися (за ними отримали дохід), то наслідком буде втрата реєстрації платником єдиного податку.