експерт з обліку та оподаткування, кандидат економічних наук, Чернігів
Ставка ПДВ, яку застосовують під час експорту зерна. База оподаткування, коли оплата в іноземній валюті. Визначення дати ПДВ-зобов’язань. Правила і зразок заповнення податкової накладної на експорт зерна. Алгоритм, якого слід дотримуватися, коли уряд запровадить режим експортного забезпечення. Право експортера на бюджетне відшкодування ПДВ
Оподаткування ПДВ експортних операцій має чимало нюансів, тому у сільгоспвиробників-експортерів виникає безліч запитань. З’ясуємо, яку ставку ПДВ застосовувати при експорті зернових, як і на яку дату визначити податкові зобов’язання, скласти податкову накладну (ПН), якого алгоритму дотримуватися, коли уряд запровадить режим експортного забезпечення.
При цьому зауважимо, що Законом України від 12.01.2023 № 2881-IX (введений в дію 04.03.2023) на період дії воєнного, надзвичайного стану Кабміну надано право запроваджувати режим експортного забезпечення, який фактично перетворює нульову ставку ПДВ у ставку 14% або 20%.
Цей спеціальний режим експорту може поширюватися на сільгосптовари, включені до товарних позицій 1001 (пшениця і суміш пшениці та жита (меслин)), 1003 (ячмінь), 1005 (кукурудза), 1201 (соєві боби), 1205 (насіння ріпаку), 1206 (насіння соняшнику), 1512 (олія соняшникова), 2306 (макуха) згідно з УКТ ЗЕД. За тими товарами, до яких застосовують режим експортного забезпечення та за якими не завершено валютний нагляд за дотриманням резидентом граничних строків розрахунків, передбачено такий алгоритм дій (п. 91 підрозд. 2 Перехідних положень ПК):
до подання митної декларації експортер має зареєструвати ПН на такий товар за ставкою ПДВ як для постачання на території України — 14% або 20%;
після цього експортер подає митну декларацію та здійснює експортну операцію;
після отримання оплати за товар і завершення банком валютного нагляду за дотриманням граничних строків розрахунків за цією операцією експортер має право зареєструвати розрахунок коригування до ПН і змінити ставку ПДВ на 0%. Якщо внаслідок цього виникне від’ємне значення ПДВ, воно підлягатиме бюджетному відшкодуванню.
Наразі уряд запровадив режим експортного забезпечення (РЕЗ) щодо окремих видів агропродукції (постанова КМУ «Про запровадження режиму експортного забезпечення» від 29.10.2024 № 1261). Отже, під час експорту товарів з переліку (зокрема, зернових та олійних культур) платники ПДВ мають дотримуватися спеціального алгоритму складання та реєстрації ПН за ставками 14% або 20% (або за нульовою ставкою — для платників, у яких частка неузгодженого валютного виторгу не перевищує встановлений ліміт). Звичайний порядок із застосуванням нульової ставки ПДВ діє лише для тих товарів або експортерів, на яких не поширюються обмеження РЕЗ.
Для оподаткування ПДВ немає значення, експортуєте власно вирощене збіжжя чи придбане. Також неважливо, проводите експортну операцію самотужки чи залучаєте посередника-комісіонера. Експорт товарів із залученням комісіонера не впливає на порядок визначення податкових зобов’язань із ПДВ. Застосувати нульову ставку ПДВ має право лише продавець експортної продукції — її власник (комітент).
Експорт зерна: Як визначити базу оподаткування ПДВ, коли оплата в іноземній валюті
На експортні поставки не поширюють загальне правило мінімальної бази, передбачене п. 188.1 ПК. Базу оподаткування ПДВ для операцій з експорту товарів визначають на підставі п. 189.17 ПК:
База оподаткування для операцій із вивезення товарів за межі митної території України — це договірна (контрактна) вартість таких товарів, зазначена в митній декларації, оформленій відповідно до вимог Митного кодексу України (МК).
Тобто за базу оподаткування ПДВ беріть значення графи 42 митної декларації «Ціна товару». Якщо у цій графі ціну товару зазначено в іноземній валюті, то щоб визначити його договірну (контрактну) вартість, необхідно перерахувати іноземну валюту у гривню за офіційним курсом НБУ, що діє на 00:00 години дня подання митної декларації (п. 189.17 ПК).
На яку дату виникають податкові зобов’язання з ПДВ, якщо здійснюється експорт зернових культур
Правило «першої події» не діє для визначення експортних податкових зобов’язань. Адже попередня (авансова) оплата вартості товарів, що їх вивозять за межі митної території України, ніяк не впливає на податкові зобов’язання експортера (п. 187.11 ПК).
Факт вивезення підтверджує митна декларація, оформлена згідно з вимогами МК (пп. 195.1.1 ПК). Датою виникнення податкових зобов’язань в експортних постачаннях є дата оформлення митної декларації, що засвідчує факт перетину митного кордону України (пп. «б» п. 187.1 ПК).
Дата оформлення митної декларації = дата виникнення експортних податкових зобов’язань.
Зауважте, що дата фактичного перетину кордону, зазначена у повідомленні про вивезення товарів, не завжди збігається із датою оформлення митної декларації. Тож важливо їх не плутати. Щоб правильно визначити дату виникнення податкових зобов’язань з ПДВ, слід керуватися вимогами митного законодавства.
Як оформити податкову накладну на експорт зерна
Під час експорту товарів, щодо яких запроваджено режим експортного забезпечення, агроекспортери складають ПН із типом причини 22 (або іншим спеціальним кодом, передбаченим оновленим Порядком заповнення податкової накладної, затвердженим наказом Мінфіну від 31.12.2015 № 1307). Таку ПН складають та реєструють в ЄРПН до подання митної декларації.
Якщо ж здійснюється експорт товарів, на які не поширюються вимоги РЕЗ, експортну ПН оформлюють за загальною процедурою з урахуванням вимог пунктів 8, 12 та 12¹ Порядку заповнення податкової накладної, затвердженого наказом Мінфіну від 31.12.2015 № 1307.
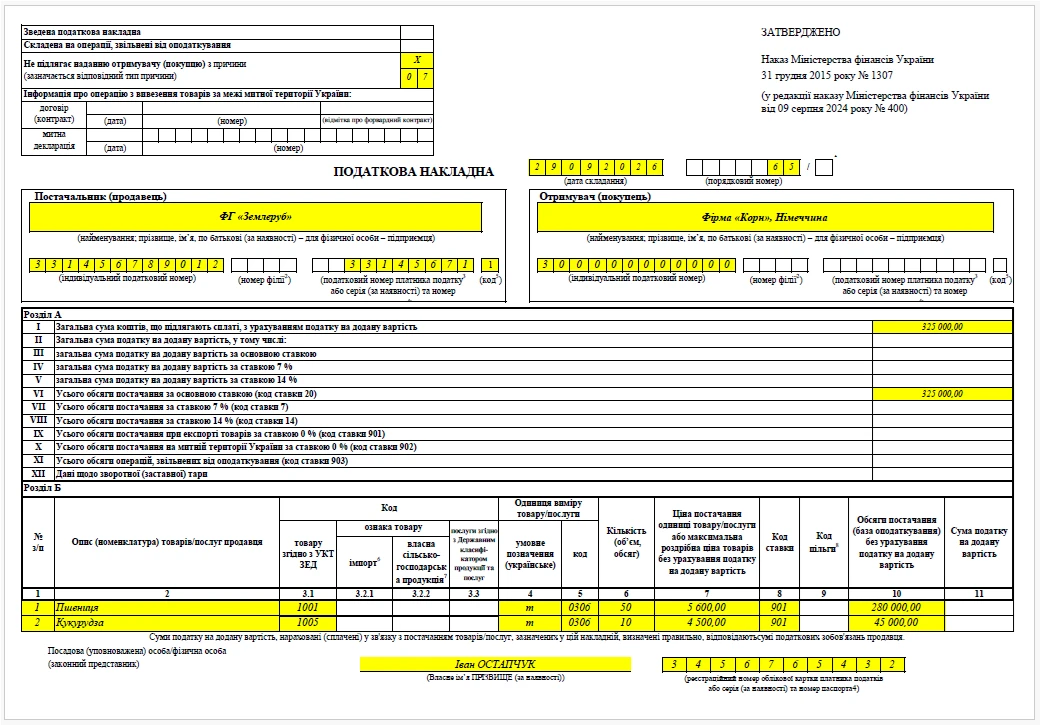
У верхній лівій частині ПН у графі «Не підлягає наданню отримувачу (покупцю) з причин» ставиться позначка «×» і зазначається тип причини 07 (складена на операції з вивезення товарів за межі митної території України).
У рядку «Отримувач (покупець)» зазначають найменування (П. І. Б.) нерезидента і через кому — країну, де він зареєстрований.
У рядку «Індивідуальний податковий номер отримувача (покупця)» зазначають умовний ІПН «300000000000», а рядки «Податковий номер платника податку або серія (за наявності) та номер паспорта» і «Код» не заповнюють.
У розділі Б табличної частини ПН у графі 8 зазначте код ставки ПДВ — 901, графа 11 щодо суми ПДВ не заповнюється (нулів або прочерків не ставиться). Решта граф заповнюється у загальному порядку.
Зразок оформлення ПН на експорт зернових наведено у Додатку.
Чи має право експортер зернових на бюджетне відшкодування ПДВ
Обсяг експортної поставки відобраєаться у колонці А рядка 2.1 декларації з ПДВ. Сума ПДВ = 0, тому в колонці Б ставиться «0».
Якщо у звітному місяці було право на податковий кредит, то він відображаються у відповідних рядках розділу ІІ декларації з ПДВ.
Донараховувати компенсуючі податкові зобов’язання згідно з п. 198.5 ПК не доведеться. Нагадаємо, що цей пункт зобов’язує платника ПДВ нарахувати податкові зобов’язання у розмірі вхідного ПДВ, якщо придбані з ПДВ товари/послуги призначаються для використання або починають використовуватися в операціях, що не підлягають оподаткуванню ПДВ, або в негосподарській діяльності.
Попри те що до експорту товарів застосовують нульову ставку ПДВ, ця операція належить до оподатковуваних (п. 193.1, 195.1 ПК). Тому до експорту товарів, зокрема зерна, норми п. 198.5 ПК не застосовують.
Якщо податковий кредит буде більший за податкові зобов’язання, у рядку 19 декларації виникне від’ємне значення ПДВ (р. 19 = р. 17 – р. 9). Це означає, що платник має шанс отримати бюджетне відшкодування на свій рахунок у банку. Скористатися правом на бюджетне відшкодування платник може за дотримання таких умов:
відсутній податковий борг з ПДВ (за наявності боргу від’ємне значення насамперед зараховують у рахунок його погашення);
податковий кредит, з якого сформовано від’ємне значення, фактично сплачено постачальникам товарів/послуг або до Державного бюджету України;
заявлена до відшкодування сума ПДВ не перевищує розмір реєстраційного ліміту (ΣНакл) на момент отримання декларації контролюючим органом (п. 200.4 ПК).
Добірка роз’яснень податківців і митників допоможе правильно оформити податкові накладні, розрахунки коригування та митні декларації на операції вивезення сільгосппродукції в режимі експортного забезпечення
Як відобразити експорт зерна у бухгалтерському обліку
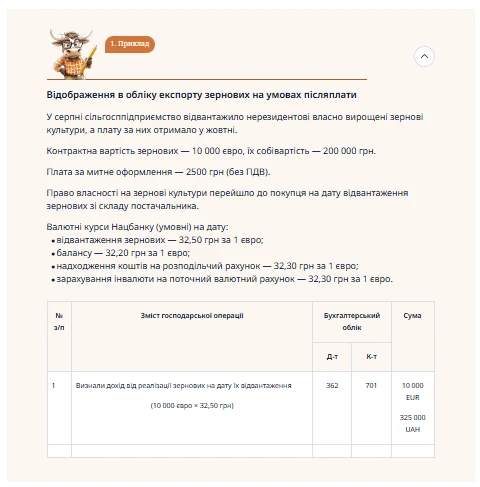
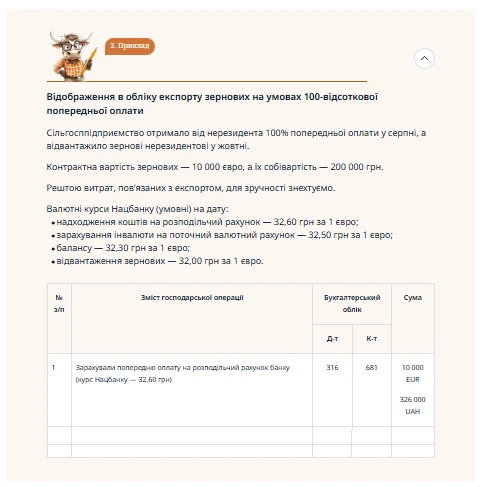
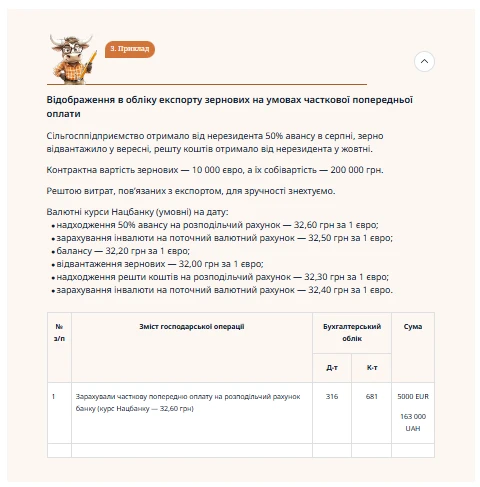
Облік експортних операцій ускладнюють розрахунки в іноземній валюті. Адже законодавство зобов’язує перераховувати іноземну валюту у гривню, щоб відобразити такі операції. На прикладі трьох ситуацій експерт пояснив, як відобразити у бухгалтерському обліку операції, якщо експортували зернові на умовах післяплати, отримали від нерезидента 100-відсотковий аванс або відвантажили частину продукції.