

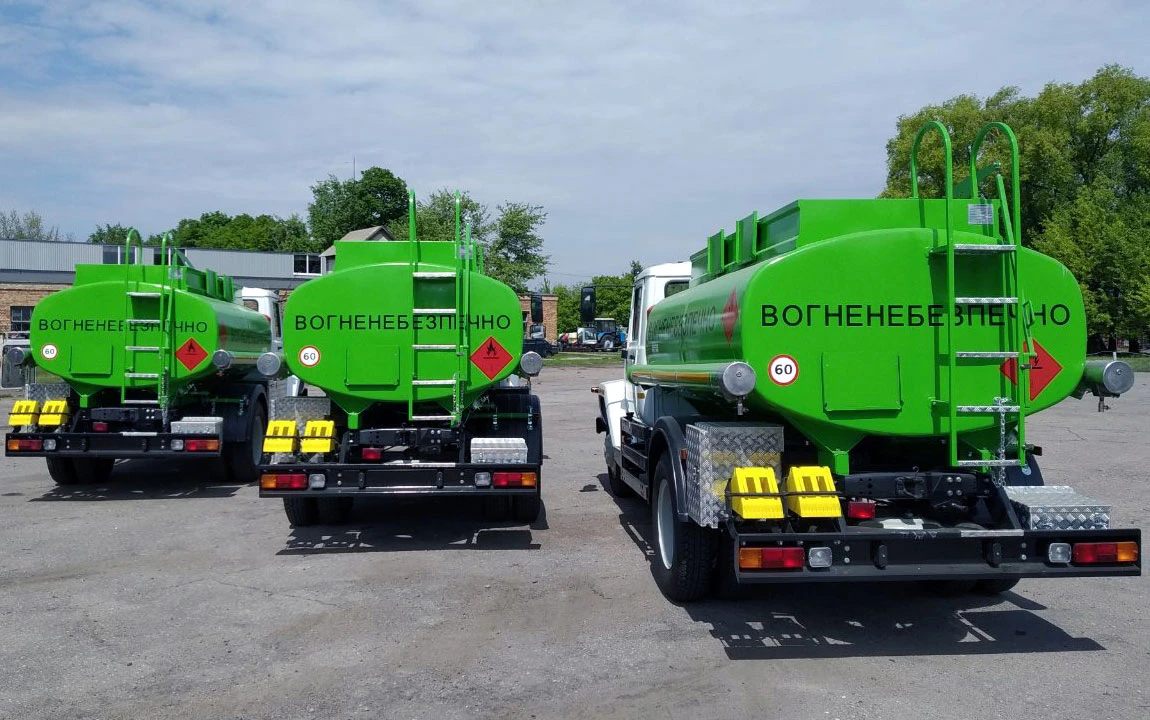

Коли сільгоспвиробник зобов'язаний ставати платником акцизу і реєструвати акцизний склад

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Автор
експерт з обліку та оподаткування, Київ
Сільгосптоваровиробники не зобов'язані ставати платником акцизного податку і реєструвати акцизний склад лише за умови дотримання низки визначених вимог щодо обсягу отриманого пального, загальної місткості ємностей та характеру здійснення операцій із пальним

Коли сільгоспвиробник зобов'язаний ставати платником акцизу і реєструвати акцизний склад

Платник податків, зокрема, сільськогосподарський виробник, який перебуває на загальній системі оподаткування та отримує пальне для власних потреб, не зобов'язаний автоматично ставати платником акцизного податку і реєструвати акцизний склад. Проте, згідно з вимогами підпункту 14.1.6 Податкового кодексу України платники зобов'язані зареєструвати акцизні склади у разі перевищення щорічних обсягів поставки пального 1 000 м3 (крім платників єдиного податку четвертої групи, які отримують протягом календарного року пальне в обсягах, що не перевищують 10 000 м3).

Тобто, обов'язок реєструвати стаціонарний акцизний склад та ставати платником акцизного податку виникає, якщо є хоча б одна з умов:

  • загальна місткість ємкостей для зберігання та навантаження-розвантаження пального більша 200 м3,
  • або отримали пальне більше 1 000 м3 (1 млн. л.) за календарний рік,
  • або суб'єкт господарювання (СГ) здійснює реалізацію або зберігання пального іншим особам.

Сільськогосподарський товаровиробник, який є платником єдиного податку четвертої групи та використовує пальне виключно для потреб власного споживання і не здійснює операцій з реалізації та зберігання пального іншим особам, реєструє акцизний склад та стає платником акцизного податку у випадку, коли отримує протягом календарного року пальне в обсягах, що перевищують 10 000 м3 незалежно від загальної місткості розташованих ємностей для навантаження-розвантаження та зберігання пального.

Якщо СГ, пальне, крім пального у споживчій тарі ємністю до 5 літрів включно, яке отримав від виробника або особи, яка здійснила його розлив у таку тару, зберігає у декількох приміщеннях та/або територіях, то загальну місткість ємностей для зберігання пального слід визначати окремо по кожному приміщенню або території. При цьому, обсяг отриманого пального визначає сумарно по всіх приміщеннях та/або територіях.

За інформацією ДПС у Вінницькій області

додаток

👇 Святкова пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Як підтвердити та оформити форс-мажорні обставини

Форс-мажорні обставини — це ті непереборні обставини, що можуть завадити веденню господарської діяльності. Однак це й те, що може зняти відповідальність за невиконання договору. Особливо актуальним форс-мажор стає під час стихійного лиха та війни. Коли такі обставини визнаються, як їх довести, чи треба доводити форс-мажор під час війни — відповіді на ці запитання знайдете у консультації
50381

Ліцензування зберігання пального для аграріїв

Ліцензія на зберігання пального агропідприємством необхідна усім сільгосптоваровиробникам (фермерам), які закуповують пальне та зберігають його на своїй території для подальшого використання для власних потреб чи промислового перероблення. Розглянемо, що для цього потрібно
8027

Гарячі запитання

Усі питання і відповіді

