


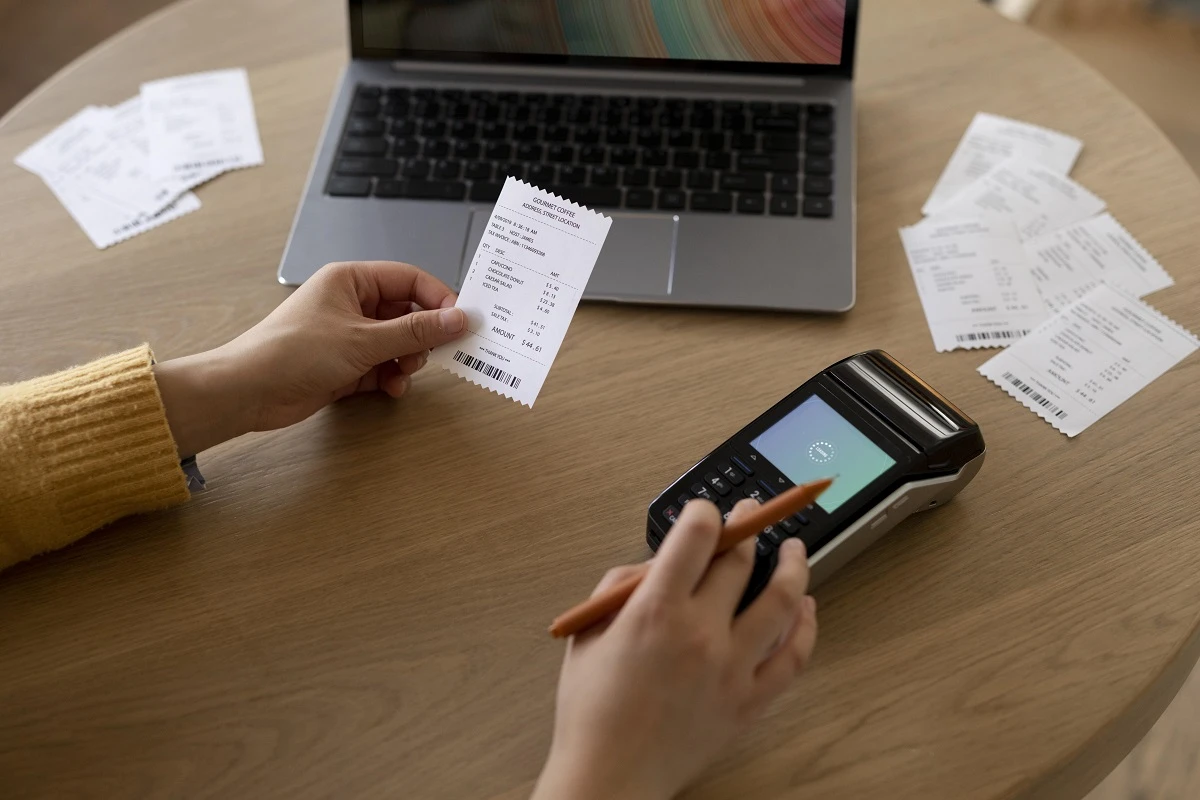
До госпсуб’єктів за невидачу (в паперовому вигляді та/або електронній формі) відповідного розрахункового документа, що підтверджує виконання розрахункової операції застосовують фінансові санкції у таких розмірах:
- 100% вартості проданих з порушеннями товарів (робіт, послуг) — за порушення, вчинене вперше;
- 150% вартості проданих з порушеннями товарів (робіт, послуг) — за кожне наступне вчинене порушення (п. 1 ст. 17 Закону України від 06.07.1995 № 265/95-ВР; далі — Закон про РРО).
Проте, Законом України «Про внесення змін до Податкового кодексу України та інших законів України щодо особливостей оподаткування у період дії воєнного стану» від 30.06.2023 № 3219-IX внесли зміни до Прикінцевих положень Закону про РРО.
Так, змінами до пункту 12 зазначили, що госпсуб’єктів звільняють від відповідальності за порушення вимог Закону про РРО, вчинені ними у період з 01.01.2022 до 01.10.2023, крім відповідальності за порушення порядку здійснення розрахункових операцій при продажу підакцизних товарів, здійснення діяльності з купівлі/продажу іноземної валюти, діяльності у сфері організації та проведення азартних ігор
У новому пункті 15 зазначили, що у період з 01.08.2023 по 31.07.2025, але не пізніше ніж до дати припинення або скасування воєнного стану на території України, до фізичних осіб — підприємців, які є платниками єдиного податку та не зареєстровані платниками ПДВ, що здійснюють діяльність з продажу товарів (крім підакцизних товарів, технічно складних побутових товарів, що підлягають гарантійному ремонту, лікарських засобів, виробів медичного призначення, ювелірних та побутових виробів з дорогоцінних металів, дорогоцінного каміння, дорогоцінного каміння органогенного утворення та напівдорогоцінного каміння) або надають послуги, фінансову відповідальність за порушення проведення розрахунків застосовують у таких розмірах:
- 25% вартості проданих з порушенням товарів (робіт, послуг) — за порушення, вчинене вперше;
- 50% вартості проданих з порушенням товарів (робіт, послуг) — за кожне наступне вчинене порушення.
За інформацією ДПС у Дніпропетровській області
Тримайте приклади фіскальних чеків на оплату карткою і готівкою. Скачайте зразки та використовуйте як шаблон для перевірки своїх чеків


