

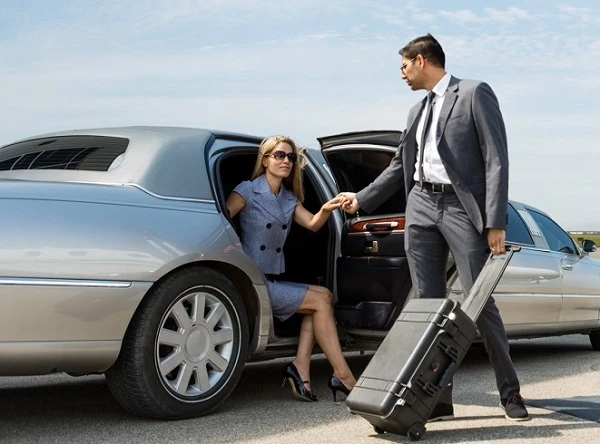
Відшкодування витрат на таксі у відрядженні та додаткове благо

Блок під заголовком новини 1 Дізнавайтеся про зміни першими. Додайте «Головбух» в улюблені Google, щоб не пропустити найсвіжіші новини та роз’яснення 

Податківці роз’яснили, чи вважають додатковим благом працівника витрати на таксі, які були понесені під час відрядження та відшкодовані підприємством

Роботодавець відшкодовує працівнику вартість таксі під час відрядження: що з ПДФО

До загального місячного (річного) оподатковуваного доходу платника не включають, зокрема, кошти, отримані платником на відрядження або під звіт і розраховані згідно з пунктом 170.9 Податкового кодексу України; ПК.

Не є доходом платника — фізособи, яка перебуває у трудових відносинах із своїм роботодавцем або є членом керівних органів підприємств, установ, організацій, сума відшкодованих йому витрат на відрядження в межах фактичних витрат. Зокрема, на проїзд (у тому числі перевезення багажу, бронювання транспортних квитків) як до місця відрядження і назад, так і за місцем відрядження, у тому числі на орендованому транспорті (абз. 2 пп. «а» пп. 170.9.1 ПК).

Вказані витрати не є об’єктом оподаткування ПДФО лише за наявності підтвердних документів, що засвідчують вартість таких витрат.

До підтвердних документів належать, зокрема:

  • транспортні квитки або транспортні рахунки та багажні квитанції (у тому числі електронні квитки);
  • документи (виписки та/або відомості з рахунку), що містять визначену законом інформацію про виконані платіжні операції за рахунком, до якого емітовані платіжні інструменти;
  • документи, що підтверджують виконання операції з використанням платіжних інструментів;
  • інші документи, що засвідчують вартість витрат.
При цьому будь-які витрати на відрядження не включають до оподатковуваного доходу платника за наявності документів, що підтверджують зв’язок такого відрядження з господарською діяльністю роботодавця/сторони, що відряджає.

Тож, у разі якщо юрособа не фінансується за рахунок бюджетних коштів, то суми відшкодованих витрат за користування таксі під час відрядження як в межах території України, так і за кордоном не є об’єктом оподаткування ПДФО, за умови виконання вимог, встановлених пунктом 170.9 ПК.

За інформацією ДПС у Запорізькій області

додаток

👇 Осіння пропозиція для бухгалтерів

Статичний блок для новин

Статті за темою

Усі статті за темою

Як відобразити простій і відпустку за свій рахунок у об’єднаному звіті з ПДФО, ВЗ та ЄСВ

Відпустка за свій рахунок та простій — реалії військового стану. Щоб уникнути фінансових «сюрпризів» та бездоганно заповнити об’єднаний звіт, консультація стане вашим незамінним помічником з практичними кейсами та детальними прикладами
88268

Довідка про доходи: як видати працівнику

Довідка про доходи може знадобитися працівникові будь-коли. За якою формою видавати довідку про доходи та в яких випадках, підкажемо у консультації
342196

Медичне страхування працівників за рахунок роботодавця: які податки сплатити

Консультація допоможе правильно облікувати страхові внески та оподаткувати вартість медичного страхування у вигляді страхових платежів, які сплачуються за рахунок витрат роботодавця
65861

Як виправити помилки в декларації про доходи: приклади

Якщо після подання декларації про майновий стан і доходи виявили помилку, можна її виправити. Це можуть зробити як звичайні громадяни, так і фізичні особи-підприємці (ФОП) та особи, які здійснюють незалежну професійну діяльність («незалежники»), тобто всі ті, хто зобов’язаний декларувати ПДФО, військовий збір та ЄСВ. В огляді — як заповнити необхідну для цього уточнюючу декларацію з прикладами
4992

Податкова соціальна пільга 2026: розмір, отримання, застосування

Зміна прожиткового мінімуму на початку року оновлює й податкові соціальні пільги (ПСП). Яким є розмір податкової соціальної пільги у 2026 році, коли вона нараховується, «дитячі» ПСП, документи для отримання пільги, приклади застосування ПСП, її особливості у одиноких матерів, працюючих студентів, «афганців», «чорнобильців», «АТОвців», пенсіонерів, осіб з інвалідністю — у консультації
393637

Гарячі запитання

Усі питання і відповіді

