


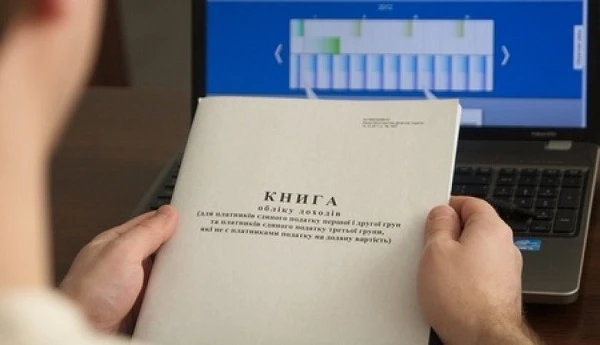
ФОПи зобов’язані вести облік доходів і витрат та мати підтверджуючі документи щодо походження товару. Облік доходів і витрат можуть вести в паперовому та/або електронному вигляді, у тому числі через Електронний кабінет.
Облік доходів і витрат від виробництва та реалізації власної сільськогосподарської продукції ведуть окремо від обліку доходів і витрат від здійснення інших видів госпдіяльності.
Типова форма, за якою ведуть облік доходів і витрат фізичні особи – підприємці, та Порядок її ведення затвердив Мінфін наказом від 13.05.2021 № 261.
У разі втрати, пошкодження або дострокового знищення Типової форми ФОП зобов’язаний у п’ятиденний строк з дня такої події письмово повідомити податковий орган за місцем обліку та відновити втрачену Типову форму протягом 90 календарних днів з дня, що настає за днем надходження повідомлення до податкового органу.
У разі не відновлення Типової форми, або її повторної втрати, пошкодження чи дострокового знищення, що відбулися після використання ФОПом права на їх відновлення, застосовують адміністративну та фінансову відповідальність.
Так, незабезпечення платником зберігання первинних документів, облікових та інших регістрів, бухгалтерської та статистичної звітності, інших документів з питань обчислення і сплати податків та зборів протягом установлених статтею 44 Податкового кодексу України (ПК) строків їх зберігання та/або ненадання платником контролюючим органам оригіналів документів чи їх копій при здійсненні податкового контролю у випадках, передбачених ПК, — тягнуть за собою накладення штрафу в розмірі 1 020 грн. Ті самі дії, вчинені платником, до якого протягом року застосували штраф за таке саме порушення, — тягнуть за собою накладення штрафу в розмірі 2 040 грн (ст. 121 ПК).
Неведення обліку або неналежне ведення обліку доходів і витрат, для яких законами України встановили обов’язкову форму обліку, тягне за собою попередження або накладення штрафу в розмірі від 3 до 8 НМДГ, тобто від 51 до 136 грн (ст. 164-1 Кодексу України про адміністративні порушення). Повторні ж дії за те ж порушення, – тягнуть за собою накладення штрафу в розмірі від 5 до 8 НМД (від 85 до 136 грн).
За інформацією ДПС у Закарпатській області


