Контролери пояснили, чи звільняють від сплати МПЗ фізособу, яка була призвана на військову службу до ЗСУ під час загальної мобілізації
 СКАЧАТИ
Чинні норми Податкового кодексу України (ПК) не передбачають звільнення фізичної особи, яка була призвана на військову службу до Збройних Сил України під час загальної мобілізації, від сплати мінімального податкового зобов’язання (МПЗ), нарахованого контролюючим органом у податковому повідомленні-рішенні. Таку особу звільняють від передбаченої ПК відповідальності за несвоєчасну сплату МПЗ, з обов’язковим виконанням таких обов’язків протягом шести місяців після припинення або скасування воєнного стану в Україні. За умови, якщо така особа подасть до контролюючого органу заяву про відсутність можливості виконання податкового обов’язку разом з підтверджуючими документами, починаючи з дати демобілізації, зазначеної у військовому квитку або іншому документі, виданому відповідним державним органом, але не пізніше 60 календарних днів з першого дня місяця, наступного за місяцем, в якому відбулася демобілізація.
За інформацією ДПС у Чернівецькій області
Уряд змінив правила отримання критично важливого статусу та ліміти на бронювання працівників. У роботодавців — купа запитань. Відповіді вже готові
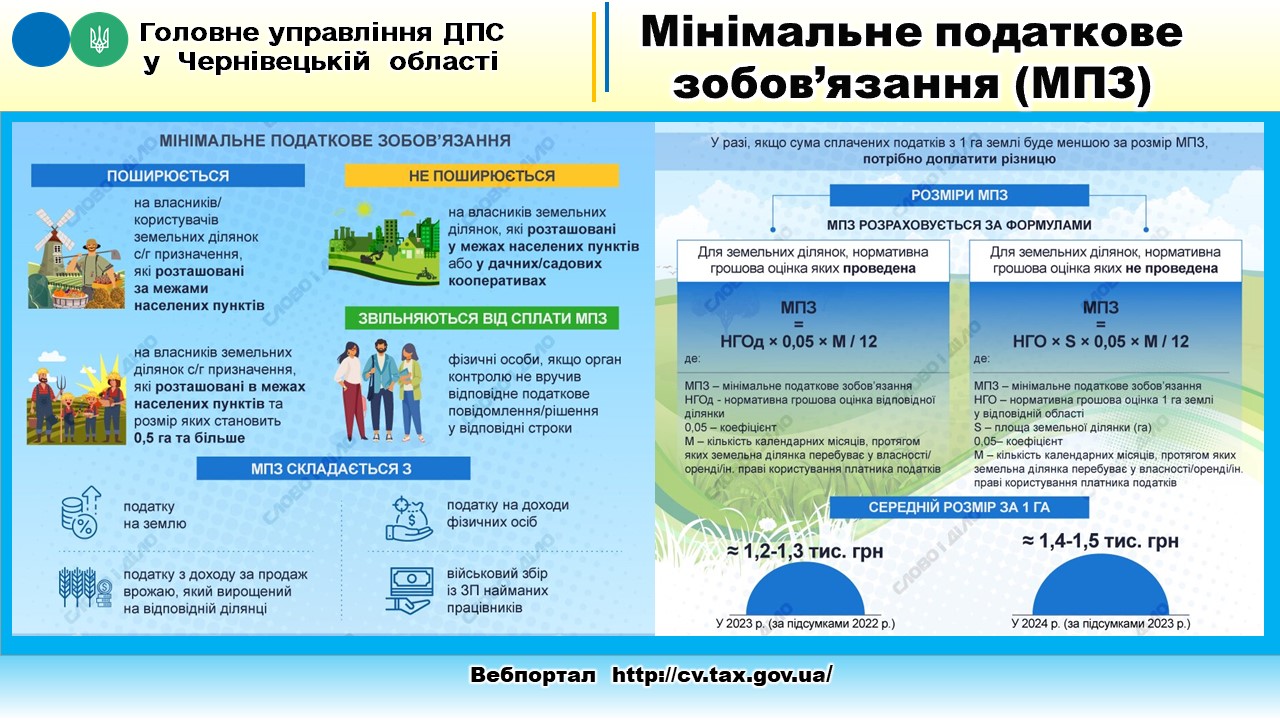
Cума податків, які сплачує аграрій, не має бути меншою за мінімальне податкове зобов’язання (МПЗ). Як розрахувати МПЗ та чи зросте податкове навантаження — у консультації
Ліцензія на зберігання пального агропідприємством необхідна усім сільгосптоваровиробникам (фермерам), які закуповують пальне та зберігають його на своїй території для подальшого використання для власних потреб чи промислового перероблення. Розглянемо, що для цього потрібно
У статі нагадаємо процедуру інвентаризації та її обліково-податкові наслідки
Статистична звітність не лякає того, хто знає, як правильно її оформити та вчасно подати. У статті допоможемо розібратись з усіма тонкощами заповнення форми звіту 11-заг (квартальна) та поділимось актуальним бланком для скачування






