Як мають звітувати фізособи-підприємці, які протягом року зміюнюють систему оподаткування — переходять із загальної на спрощену і навпаки
Насамперед розглянемо порядок звітування на обох системах — загальній та спрощеній.
ФОПи-загальносистемники подають річну податкову декларацію про доходи та майновий стан (далі — Декларація про доходи). до 1 травня наступного за звітним року. Строк подання Декларації про доходи визначений у підпункті 49.18.4 Податкового кодексу України (ПК).
У річній Декларації про доходи поряд із доходами від підприємницької діяльності зазначайте дані про:
- інші доходи із джерел походження в Україні;
- іноземні доходи;
- суми ЄСВ, що нарахували на доходи від підприємницької діяльності (п. 177.11 ПК).
Інші доходи, ніж від провадження підприємницької діяльності у межах обраних видів, оподатковують податком на доходи фізисних осіб (ПДФО).
Річну Декларацію про доходи подають також ФОПи:
- новостворені;
- які переходять на спрощену систему;
- які повертаються зі спрощеної системи за загальну (пп. 177.5.2 ПК).
Перехід юрособи на єдиний податок: умови та кроки. Як подати заяву і розрахунок доходу, що з ПДВ, які строки звітності, — про все у статті
ФОПи-єдинники подають податкову декларацію платника єдиного податку — підприємця (далі — Декларація ЄП) залежно від групи, в якій перебувають.
ФОПи першої і другої групи звітують за звітний рік протягом 60 календарних днів (к. дн.) після останнього календарного дня звітного (податкового) року (пп. 49.18.3 ПК). У Декларації ЄП ФОП відображає обсяг отриманого доходу, щомісячні авансові внески, а також відомості про суми ЄСВ, сплаченого за себе.
ФОПи третьої групи звітують щокварталу протягом 40 к. дн. після останнього календарного дня звітного (податкового) кварталу (пп. 49.18.2 ПК). У Декларації ЄП за IV квартал податкового (звітного) року ФОП подає відомості про суми ЄСВ за себе.
Єдинники першої і другої груп звітують у строк для квартальної звітності протягом 40 к. дн. після останнього календарного дня звітного (податкового) кварталу, якщо змінюють систему оподаткування або групу єдинників.
Як звітувати, коли ФОП змінює систему оподаткування протягом року і в які строки подавати звіти? Розберімося.
Квартальна Об’єднана звітність для ФОП
Загальна → Спрощена
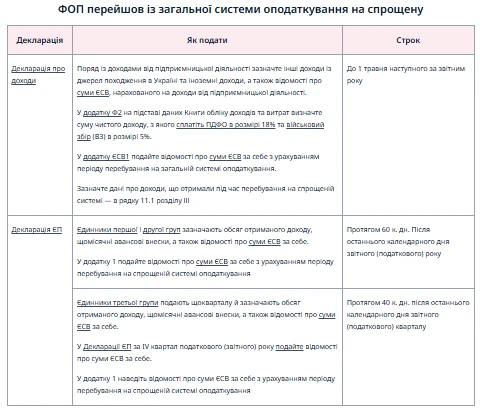
Алгоритм звітування в разі зміни загальної системи оподаткування на спрощену узагальнимо в Таблиці 1.

ПЕРЕГЛЯНУТИ ТАБЛИЦЮ ⏩
Спрощена → Загальна
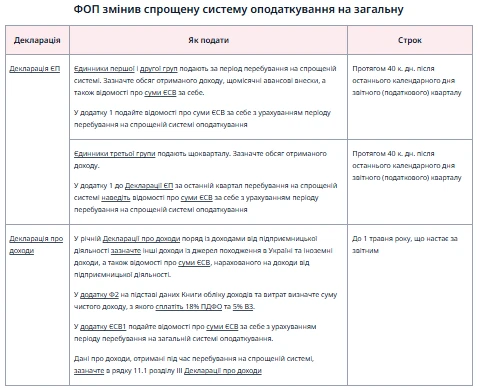
Як звітувати ФОПу, який переходить зі спрощеної системи на загальну, покажемо в Таблиці 2.

ПЕРЕГЛЯНУТИ ТАБЛИЦЮ ⏩