Виправлення помилок минулих звітних періодів в податковій декларації з податку на прибуток можливе не тільки шляхом подання уточнюючої декларації, а й через подачу Додатка ВП до поточної декларації. Сьогодні в консультації про його заповнення
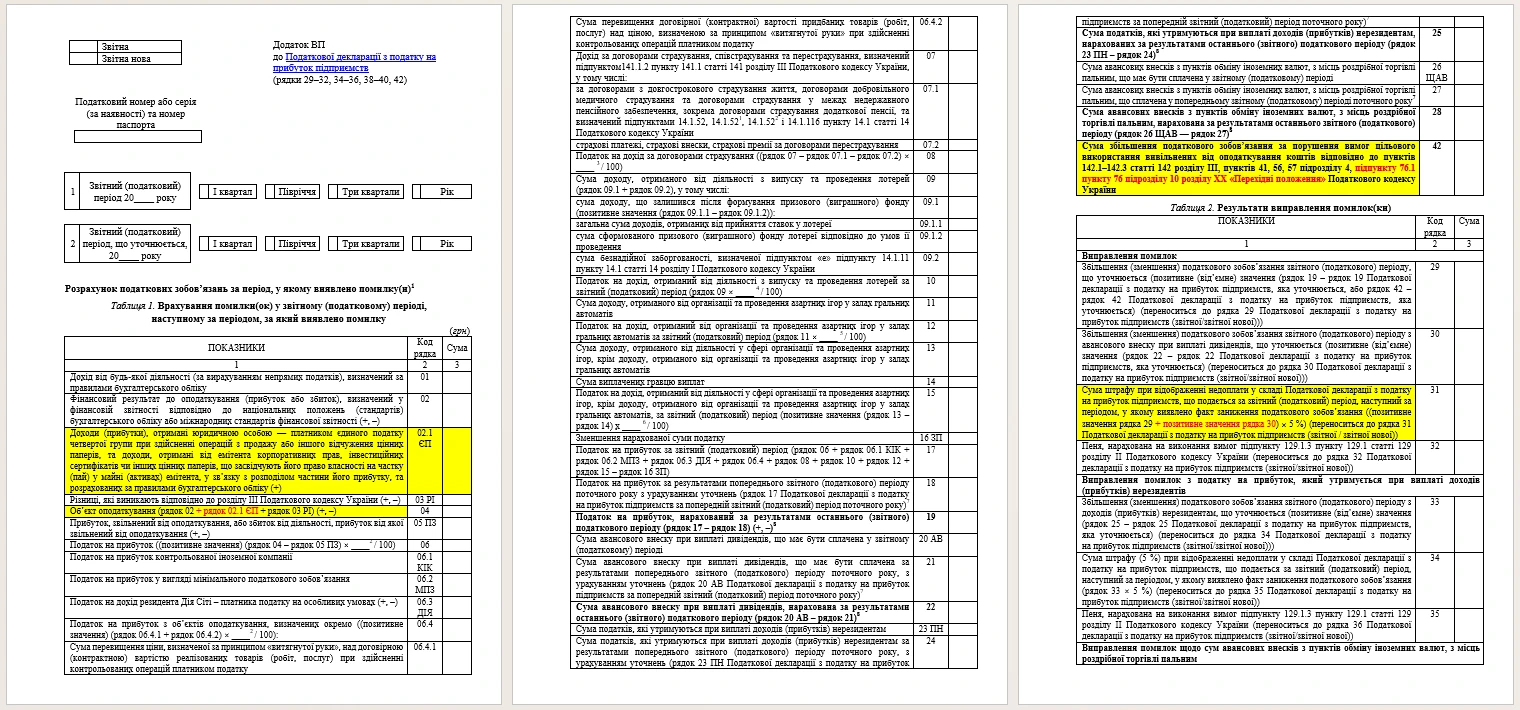
Додаток ВП до декларації з податку на прибуток бланк
Останні оновлення Додатка ВП було внесено наказом Мінфіну від 11.05.2026 № 249 (зі змінами, внесеними наказом Мінфіну від 02.06.2026 № 293) (далі — Наказ № 249; набув чинності 24 червня 2026 року). Вперше оновлена форма декларації з податку на прибуток та Додаток ВП до неї застосовуються для звітування за ІІІ квартал 2026 року (п. 46.6 Податкового кодексу України, далі — ПК). Ця, актуальна зараз, версія Додатка ВП наведена нижче. Кольором виділені зміни, зокрема у нумерації рядків.

СКАЧАТИ БЛАНК
Призначення й наслідки подання Додатка ВП
Додаток ВП до декларації з податку на прибуток 2026 заповнюється, якщо платник податку на прибуток вирішує виправити помилку чи декілька помилок минулого звітного періоду разом з подачею декларації (основа — п. 50.1 ПК). Однак виправлення помилок в декларації з податку на прибуток 2026 таким способом можливе тільки за одним звітним періодом, оскільки Додаток ВП всього один і таких додатків не може бути подано кілька до декларації (винятковим є лише Додаток ПН, який може подаватися в декількох екземплярах). Якщо треба одночасно виправити кілька періодів, то можна подати кілька уточнюючих декларацій. Щодо Додатка ВП, то за його допомогою зручно виправляти такі помилки:
- за один минулий звітний період. Наприклад, у Додатку ВП до річної декларації великодоходника можна виправити помилку у минулій 9-місячній декларації або ж у річній декларації малодоходника — помилку у минулорічній декларації і т.д.;
- які не призводять до появи недоплати чи переплати з податку на прибуток (помилки, у результаті виправлення яких сума податку на прибуток до сплати за відповідний період не змінюється).
Розберемо п’ять ключових змін, пояснимо, як вони впливають на фінрезультат, податкові різниці та контрольовані операції, і на що варто звернути увагу, щоб уникнути помилок і зайвих донарахувань
При подачі Додатка ВП зверніть увагу на таке:
- строк давності 1095 к. днів (ст. 102 ПК). Якщо він уже майже вийшов, то слід узагалі подумати про доцільність виправлення даної помилки. Перебіг цього строку починається з дня, наступного за граничним днем подання декларації за звітний період, у якому виявлено помилку (яку бажаєте виправити). Однак перебіг строку давності призупинявся на час COVID-карантину та воєнного стану. Також перебіг цього строку анулюється та починається заново при подачі уточнюючої декларації;
- за звичайних обставин існування «самоштрафу» 5%, якщо вийшла недоплата з податку на прибуток. Винятки є під час COVID-карантину і воєнного стану. Крім того, з 91-го дня прострочення має бути нарахована ще й пеня (пп. 129.1.3 ПК). Вона нараховується за кожний день прострочення платежу, включаючи день погашення зобов’язання, з розрахунку 100% річних облікової ставки НБУ, що діє на кожний такий день (абз. 3 п. 129.4 ПК). Такі самоштраф і пеня сплачуються у строк, який встановлений для сплати зобов’язання за звітною декларацією, у складі якої подається Додаток ВП до декларації, тобто впродовж 10 к. днів, наступних за останнім днем граничного строку подання декларації за звітний період.
Щодо самоштрафу й пені, то під час воєнного стану правила діють такі, як наведено у таблиці нижче.
ЗАСТОСУВАННЯ САМОШТРАФУ І ПЕНІ ПІД ЧАС ДІЇ ВОЄННОГО СТАНУ |
Період, за який допущена помилка | Ситуація з самоштрафом і пенею | Пояснення |
до 24.02.2022 | нараховуються і сплачуються | Якщо помилка призвела до заниження податку у звітності, граничним терміном подання якої був період до початку воєнного стану, то треба нарахувати самоштраф і податкову пеню. Воєнний стан у цій ситуації не звільняє від штрафних санкцій (роз’яснення ГУ ДПС в Івано-Франківській області) |
з 24.02.2022 | не нараховуються* | Підстава для звільнення — абз. 14 пп. 69.1 підрозд. 10 Перехідних положень ПК, є також роз’яснення ДПС 132.01 ЗІР. Однак є дві умови такого звільнення (див. п. 50.1 ПК): - подача уточнюючої декларації або виправлення помилки у поточній декларації через Додаток ВП, які подаються за податковий період, наступний за періодом, у якому виявлено факт недоплати (1);
- погашення недоплати, яка виникла (2)
|
* таке правило діє з 03.01.2023, коли набув чинності Закон від 13.12.2022 № 2836, що оновив пп. 69.1 підрозд. 10 Перехідних положень ПК |
Детальніше про переваги й недоліки виправлення помилок за допомогою Додатка ВП порівняно з альтернативним варіантом — уточнюючою декларацією — читайте у матеріалі Виправлення помилок у декларації з податку на прибуток.
Додаток ВП і фінансова звітність
Якщо причиною помилки у звітному періоді стали неправильні дані фінансової звітності, зокрема Звіту про фінансові результати, то також слід спершу виправити помилку у бухгалтерському обліку. Правильну фінансову звітність доведеться подати разом з Додатком ВП. Про таку фінансову звітність:
- потрібно зробити спеціальну відмітку у Таблиці 3 Додатка ВП;
- крім того, можна згадати у таблиці в кінці декларації «Наявність доповнення». Кількість аркушів такої звітності враховується тоді в загальній кількості аркушів додатків, що зазначається в прикінцевій частині декларації («Додатки на __ арк.»). У доповненні у довільній формі можна пояснити, у чому були помилки.
Однак, якщо виправлень у фінансовій звітності не було, то вона й не подається.
У спеціальному матеріал дізнаєтеся як виправляти помилки у фінансовій звітності підприємства. Нагадаємо також: щоб скласти фінансову звітність без помилок і не сумніватися у зазначених цифрах, кожне підприємство має провести інвентаризацію.
З чого складається Додаток ВП 2026
Додаток ВП до декларації з податку на прибуток 2026 має три таблиці:
- Таблиця 1 — містить правильні показники за період, який уточнюється. Повторює своєю формою декларацію з податку на прибуток;
- Таблиця 2 — у ній розраховуються наслідки виправлень — сума завищення/заниження податку на прибуток, самоштраф і пеня у разі недоплати податкового зобов’язання;
- Таблиця 3 — суто технічна, містить відмітки про подані разом з Додатком ВП додатки у вигляді форм фінансової звітності за той звітний період, що уточнюється. Ніяких розрахунків тут немає.
Як заповнити Додаток ВП
Зверніть увагу, що завжди використовується Додаток ВП, який актуальний на момент виправлення помилки. Час від часу декларація оновлюється, що спричиняє оновлення Додатка ВП, через те що він наслідує структуру основної частини. Як наслідок, номери рядків у декларації, що виправляється, та у поточному Додатку ВП можуть відрізнятися. Завжди орієнтуємося на зміст рядка, а не його номер (!).
Заповнення заголовної частини. Зазначаємо тут, яка декларація уточнюється, — звітна чи звітна нова.
У полі 1 Додатка ВП вказуємо звітний період за який подається декларація (ця інформація співпадає з полем 2 заголовної частини декларації).
Період, за який виправляється помилка, вказуємо у полі 2 Додатка ВП (збігається з інформацією поля 3 заголовної частини податкової декларації).
Заповнення Таблиці 1. Таблиця 1 заповнюється аналогічно основній частині Податкової декларації з податку на прибуток. Фактично, це дані минулої помилкової декларації, але з уже виправленими показниками.
Заповнення Таблиці 2. Вона містить результати виправлення помилок — переплату/недоплату з податку на прибуток, самоштраф і пеню. Як її заповнити, допоможе таблиця нижче.
ЯК ЗАПОВНИТИ ДОДАТОК ВП |
Код рядка | Як заповнити |
Виправлення помилок |
29 | Розраховуємо суму недоплати (позитивне значення) або переплати (наводиться зі знаком «–») з податку на прибуток. Для розрахунку: ряд. 06 Додатка ВП (або ряд. 19 у застарілих редакціях) — відповідний рядок декларації за період, що уточнюється (період, за який виправляється помилка). Це значення переносимо до ряд. 29 поточної декларації. Недоплата — це заниження податкового зобов’язання |
30 | Визначаємо суму недоплати (позитивне значення) або переплати (наводиться зі знаком «–») з авансового внеску на дивіденди. Для розрахунку: ряд. 22 Додатка ВП — ряд. 22 декларації за період, що уточнюється (період, за який виправляється помилка). Це значення заносимо до ряд. 30 поточної декларації |
31 | Сума самоштрафу*. Розраховується, якщо недоплата (позитивне значення ряд. 29, позитивне значення ряд. 30): (ряд. 29 + ряд. 30) × 0,05. Значення переноситься до ряд. 31 поточної декларації |
32 | Сума пені*. Розраховується з 91-го кал. дня після закінчення строку подання декларації, в якій виявлено помилку. Розрахунок: ряд. 29 Додатка ВП × ставка НБУ(%) × (кількість днів з 91-го дня по день погашення зобов’язання)/(100×365). Якщо ставка НБУ протягом періоду розрахунку пені змінювалася, то на кожний день розрахунку береться діюча на той день ставка НБУ. Значення переноситься до ряд. 32 поточної декларації |
Виправлення помилок з податку на прибуток, який утримується при виплаті доходів (прибутків) нерезидентів |
33 | Сума недоплати (позитивне значення) або переплати (наводиться зі знаком «–») з податку на доходи нерезидентів. Для розрахунку: ряд. 25 Додатка ВП — ряд. 25 декларації за період, що уточнюється (період, за який виправляється помилка). Дане значення заносимо до ряд. 34 поточної декларації |
34 | Сума самоштрафу*. Розраховується, якщо недоплата (позитивне значення ряд. 33): ряд. 33 × 0,05. Значення переноситься до ряд. 35 поточної декларації |
35 | Сума пені*. Розраховується аналогічно ряд. 32 Додатка ВП. Розрахунок: ряд. 33 Додатка ВП × ставка НБУ(%) × (кількість днів з 91-го дня по день погашення зобов’язання)/(100×365). Значення переноситься до ряд. 36 поточної декларації |
* самоштраф і пеня нараховуються й сплачуються, якщо помилка сталася у періодах до 24.02.2022 санкцій та граничний строк подачі декларації припадає на період під час дії воєнного стану (див. роз’яснення ГУ ДПС в Івано-Франківській області). І самоштраф і пеня не нараховуються, якщо помилка припадає на періоди під час дії воєнного стану після 24.02.2022 (підстава — абз. 14 пп. 69.1 підрозд. 10 Перехідних положень ПК, роз’яснення ДПС 132.01 ЗІР). Однак є дві умови такого звільнення — подача уточнюючої декларації або виправлення помилки у поточній декларації через Додаток ВП, які подаються за податковий період, що наступний за періодом, у якому виявлено факт недоплати (1), а також погашення недоплати, яка виникла (2). Такі умови містить п. 50.1 ПК |
Після заповнення Додатка ВП сума недоплати/переплати через ряд. 29 основної частини декларації впливає на значення податку на прибуток до сплати за поточний період.
Зверніть увагу, що при заповненні Додатка ВП ніяких додатків до декларації, яка уточнюється, окрім фінансової звітності, подати неможливо. А це значить, що й ті помилки, які сталися у додатках, виправити через Додаток ВП теж не можна. Однак це можливо через уточнюючу декларацію.
Штучний інтелект уміє багато. Та у питаннях податків і звітів вирішальне — не швидкість, а досвід. У системі «Експертус Головбух» консультують живі експерти, які не генерують відповіді, а перевіряють і зважують кожну рекомендацію 👇
Приклад. Підприємство вирішує виправити помилку в річній декларації за 2025 рік при подачі квартальної декларації за І квартал 2026 р. Помилка стосувалася заниження доходу на 10000 грн у Звіті про фінансові результати.
Таблиця 1 заповнюється аналогічно основній частині декларації за 2025 р., але вже з правильними числами. У Таблиці 2 має бути сума недоплати 10000 грн. Самоштрафу та пені немає, оскільки помилка сталася під час дії воєнного стану та за період після 24 лютого 2022 р.
Приклад заповненої Таблиці 2 Додатка ВП наведений нижче.
Приклад заповнення Додатка ВП (самоштрафу та пені немає) |
Код рядка | Сума |
виправлення помилок: |
29 | 10000 |
30 | – |
31 | – |
32 | – |
… | … |
Що слід додати до Додатка ВП
У Таблиці 3 треба поставити відмітки щодо подання уточненого комплекту фінансової звітності (склад такий самий, як подався до декларації, яка уточнюється). У доповненні до декларації, яку подаємо, робимо відмітку про наданя пояснення щодо виправленої помилки (див. прикінцеву частину основної частини декларації). Пояснення робимо у вигляді супровідного листа довільної форми, який надсилаємо через електронний кабінет разом з декларацією та додатками до неї.
У супровідному листі розкриваємо причину помилки, суму переплати/недоплати, наводимо розрахунок самоштрафу та пені, якщо такі були. Також пояснюємо, які рядки фінансової звітності змінилися, якщо таку надсилаємо разом з Додатком ВП.