Збір урожаю — завершальний, але надзвичайно важливий етап сільськогосподарського циклу. Для бухгалтера агропідприємства це означає початок обліку зібраної продукції, визначення її собівартості, контроль за оприбуткуванням, а також подальше відображення доробки та реалізації.
Бухгалтер розуміє витрати на вирощування та збирання врожаю як витрати, пов’язані з біологічним перетворенням біологічних активів (п. 17 НП(С)БО 30 «Біологічні активи»). Їх визнають витратами основної діяльності. Обліковуйте ці витрати за окремими об’єктами обліку витрат (окремими видами біологічних активів та/або їх групою) згідно з НП(С)БО 16 «Витрати».
змінні загальновиробничі та постійні розподілені загальновиробничі витрати (п. 11 НП(С)БО 16, п. 7.2 Методрекомендацій № 1315).
Витрати на виробництво продукції (робіт, послуг) в плануванні та обліку групують за статтями, які господарство визначає самостійно, виділяючи в окремі статті змінні та постійні витрати (п. 3.5 Методрекомендацій № 132).
Єдинник 4 групи в 2025 році розірвав договір оренди земельної ділянки, а згодом уклав новий договір оренди цієї самої ділянки. Протягом року змінилася нормативна грошова оцінка земельної ділянки. Мінімальне податкове зобов’язання розраховують з урахуванням кількості місяців, протягом яких ділянка перебувала в оренді. Яку НГО застосовувати для розрахунку МПЗ: станом на 01.01.2025 чи нову? Як у цьому разі заповнити додаток 3 до податкової декларації платника єдиного податку четвертої групи?
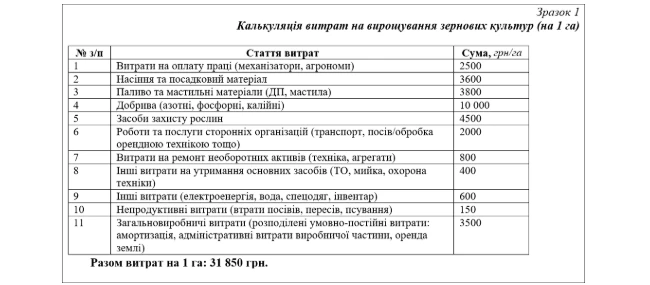
Примірний перелік статей витрат у рослинництві наведений у пункті 3.6 Методрекомендацій № 132. А саме:
витрати на оплату праці;
насіння та посадковий матеріал;
паливо та мастильні матеріали;
добрива;
засоби захисту рослин;
роботи та послуги;
витрати на ремонт необоротних активів;
інші витрати на утримання основних засобів;
інші витрати;
непродуктивні витрати (в обліку);
загальновиробничі витрати.
Зразок калькуляції витрат на вирощування зернових культур для агропідприємства (наприклад, озимої пшениці), сформованої за наведеними вище статтями витрат, наводимо в Зразку 1. Розрахунок подаємо на 1 га посіву.
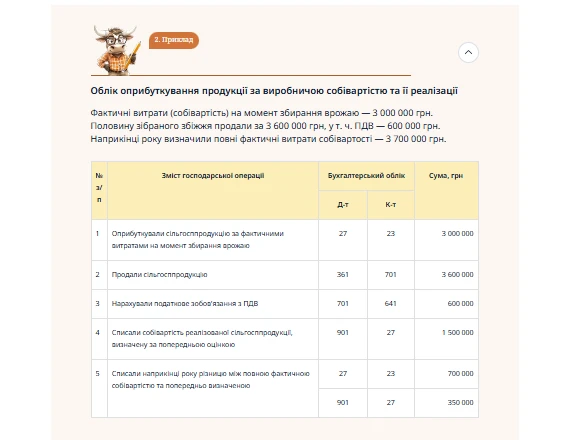
Первісне визнання сільськогосподарської продукції відобразіть у тому звітному періоді, в якому її відокремили від біологічного активу (п. 12 НП(С)БО 30). Тобто на дату, коли продукцію зібрали та доправили до місця зберігання. У бухобліку зробіть проведення: Д-т 27 «Продукція сільськогосподарського виробництва» К-т 23.
Як оцінити та облікувати готову продукцію
Сільгосппродукцію під час її первісного визнання оцінюють:
за справедливою вартістю, зменшеною на очікувані витрати на місці продажу;
або
виробничою собівартістю згідно з НП(С)БО 16.
Увага: метод оцінки оберіть самостійно та зафіксуйте його у своїй обліковій політиці.
Звіряння фактичної кількості деяких товарно-матеріальних цінностей з даними бухобліку має певну специфіку. Такими «особливими» запасами володіють сільськогосподарські підприємства, які обліковують зернові культури, добрива тощо. Розглянемо порядок проведення інвентаризації цих активів, а також підкажемо, як облікувати та оподаткувати її результати
Правила визначення справедливої вартості знайдете в пунктах 13—16 НП(С)БО 30.
Справедливу вартість, зменшену на очікувані витрати на місці продажу, має визначити спеціально створена комісія.
Витрати на місці продажу — витрати, пов’язані з продажем біологічних активів і сільськогосподарської продукції на активному ринку. Зокрема, комісійні винагороди продавцям, брокерам, непрямі податки, що їх сплачують під час реалізації продукції (п. 4 НП(С)БО 30). Якщо сільгосппідприємство не продаватиме свою продукцію через біржу, таких витрат не буде. Непрямі податки — це ПДВ та акцизний податок.
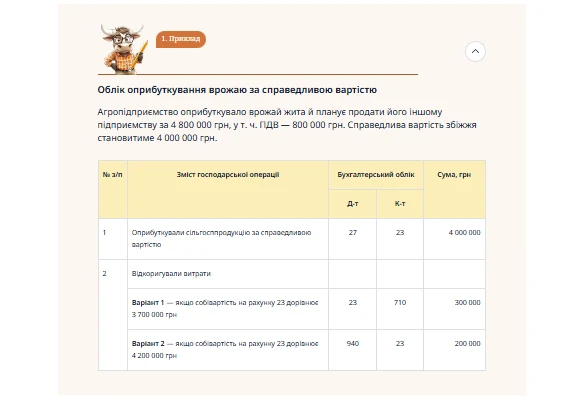
У бухобліку рахунку 23 обліковують собівартість урожаю, що відрізняється від справедливої вартості. Відповідно, на цьому рахунку виникне різниця між собівартістю та справедливою вартістю. Цю різницю спишіть проведенням:
Д-т 940 «Витрати від первісного визнання та від зміни вартості активів, які обліковуються за справедливою вартістю» К-т 23
або
Д-т 23 К-т 710 «Дохід від первісного визнання та від зміни вартості активів, які обліковуються за справедливою вартістю».
Зібране збіжжя (сільгосппродукцію) оприбуткуйте на суму витрат собівартості, накопичених на рахунку 23. Проте врахуйте — повну фактичну собівартість продукції на сільськогосподарських підприємствах розраховують загалом за рік (п. 6.1 Методрекомендацій № 132). Тож собівартість матимете наприкінці року, а врожай збирають посеред року.
На момент збирання врожай оприбуткуйте за плановою (нормативною) собівартістю або за фактичними витратами, що склалися на момент оприбуткування. За такою оцінкою відображайте рух сільгосппродукції у межах року, якщо він був.
Наприклад, якщо продали продукцію, спишіть її вартість на собівартість реалізації: Д-т 901 К-т 27. Усі записи робіть за попередньою оцінкою. Наприкінці року, коли визначите фактичну собівартість, різницю між попередньою оцінкою та фактичною собівартістю спишіть тими самими бухгалтерськими проведеннями, якими відображали рух сільгосппродукції.
Як визначити кількість та облікувати доробку зерна
Сільгосппродукцію в натуральному виразі визначайте на підставі її фактичної маси (кількості) у місці оприбуткування (п. 6.4 Методрекомендацій № 1315). Приміром, для зерна, насіння соняшнику — це франко-місце зберігання (франко-тік). Фактичну кількість сільгосппродукції розрахуйте за вирахуванням мертвих відходів, усушки (зерна та насіння соняшнику на току тощо), угару зеленої маси в процесі ферментації тощо. У статистичній звітності наведіть передбачені окремі показники врожаю у початково оприбуткованій масі й у масі після доробки.
Візьмемо форму № 29-сг (річна) «Звіт про площі та валові збори сільськогосподарських культур, плодів, ягід і винограду». Показник валового збору зернових після доробки (графа 4) визначте, відрахувавши від початково оприбуткованої маси невикористані відходи та втрати під час сушіння (доведення зерна до базисних кондицій). Основа для цього — дані складських документів. Якщо їх немає, орієнтуйтеся на значення середнього показника за останніми наявними даними підприємства. Врахуйте кліматичні умови року.
У графі 3 форми № 21-заг (місячна) та (річна) «Звіт про реалізацію продукції сільського господарства» відобразіть кількість продукції, що є безпосередньо в підприємства (власної і прийнятої на зберігання) на кінець звітного періоду. Держстат пояснює, що в цій графі відображають дані у заліковій масі — після очищення, сушіння тощо. Тобто в масі, що оплачуватимуть під час подальшої реалізації. Сюди не потрапляє збіжжя, що зберігають на зернозберігаючих і зернопереробних підприємствах.
Отже, якщо оприбуткували врожай у початково визначеній масі, надалі можете уточнювати кількість урожаю, доведеного до базисних показників. Уточнюйте не вартість збіжжя, а лише його кількість. Така розбіжність не зумовлена нестачею. Це — операція з доробки продукції.
До виробничої собівартості зібраної сільгосппродукції потрапляють витрати, понесені до франко-місця зберігання (п. 8.1 Методрекомендацій № 132). Надалі витрати на підготовку продукції до реалізації і реалізацію відносьте до витрат на збут. Тобто у разі, якщо звозите зібране збіжжя з поля на елеватор, витрати на транспортування до елеватора включайте до виробничої собівартості продукції. Подальші витрати — це витрати на збут.
Платники плати за землю матимуть змогу зменшити свої податкові зобов’язання. Йдеться про повернення звільнення за земельні ділянки, на яких розташована знищена нерухомість. Розглянемо, як працюватиме оновлена пільга та як перерахувати вже задекларовані та сплачені суми плати за землю
Як розподілити вартість між основною продукцією та зерновідходами
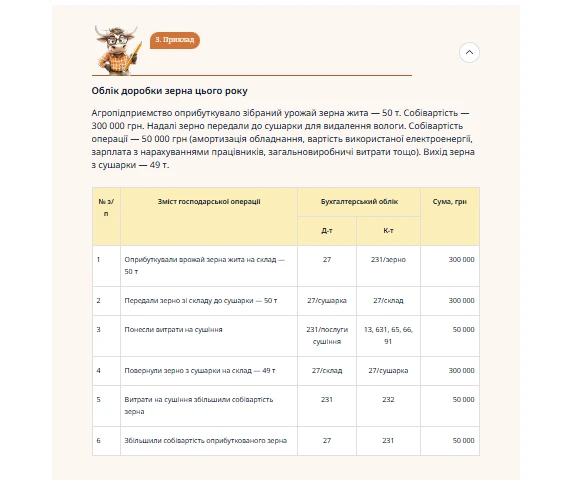
Витрати на вирощування та збирання зернових культур, зокрема вартість з доробки зерна на току в межах календарного року, становлять собівартість зерна, зерновідходів і соломи.
Загальну суму витрат (без вартості соломи) розподіліть між зерном і зерновідходами. Зерно прийміть за одиницю, а зерновідходи прирівняйте до нього за коефіцієнтом, що розрахуйте за вмістом у них повноцінного зерна (п. 8.3 Методрекомендацій № 132).
Таку ситуацію розглянули в Прикладі 3. Сушіння зерна показали в межах одного календарного року і на його вартість збільшили собівартість зерна.
Збирання врожаю і доставка його до місця зберігання
На розсуд сільгосппідприємства може застосовуватися одна з трьох систем документування — із застосуванням:
Путівок на вивезення продукції з поля;
Реєстрів відправки зерна й іншої продукції з поля;
Талонів.
Відповідні первинні документи затверджені ще за радянських часів. Тому їх застосування не обов’язкове. Але оскільки вітчизняних документів поки не затверджено, на наш погляд, сільгосппідприємство може застосовувати такі документи. Або на їх основі розробити власні.
Форми Путівок на вивезення продукції з поля (сільгоспоблік, форма № 77а) затверджені Наказом № 269-2 (Наказ Мінсільгоспу СРСР від 24.11.72 р. № 269-2).
Сільгосппідприємству доречно замовити друк путівок блоком, згрупованим по три примірники, два з яких на самокопіювальному папері, всі примірники різного кольору.
Перед видачою комбайнеру бланків путівок їх оформляють в бухгалтерії сільгосппідприємства, заповнюючи назву сільгосппідприємства, прізвище комбайнера, марку і номер комбайну, реєструють в журналі виданих путівок.
Комбайнер на кожен завантажений автомобіль оформляє один комплект путівок. Записує дані автомобіля, ПІБ водія, бункерну масу зерна. Комбайнер і водій розписуються в путівках. Один примірник залишається комбайнерові, два водієві.
Водій доставляє зерно до місця зберігання, де автомобіль зважується на автомобільних вагах перед (брутто-вага) і після (нетто-вага) розвантаження. Масу зерна визначають різницею між брутто і нетто. Вагар (комірник) записує ці показники до путівок, ставить власний підпис і повертає один примірник водієві, а другий собі.
Вагар заносить дані путівок у реєстр зерна, а дані реєстру у відомість. Він може застосовувати Реєстр приймання зерна вагарем та Відомість руху зерна та іншої продукції (форми сільгоспоблік № 78а та № 80 відповідно), затверджені Наказом № 269-2.
Особливості застосування Реєстру
Форми Реєстрів відправлення зерна та іншої продукції з поля (сільгоспоблік, форма № 77) затверджені Наказом № 269-2. Особливості їх застосування подібні до процедури застосування путівок. Тобто, спершу замовляють друк реєстрів, потім перед видачою комбайнеру оформляють, видають комбайнерові.
Реєстри застосовують у разі закріплення автомобіля за конкретним комбайном. На кожен такий автомобіль комбайнер оформляє на одну зміну окремий реєстр. Оформляються реєстри, повторимося, подібно до путівок.
Особливості застосування талонів
Наказом № 269-1 (Наказ Мінсільгоспу СРСР від 16.05.1977 року № 269-1) затверджено:
талон комбайнера (сільгоспоблік, форма № 77в);
талон шофера (сільгоспоблік, форма № 77б);
Реєстр приймання зерна від шофера (сільгоспоблік, форма № 71а);
Реєстр приймання зерна вагарем (сільгоспоблік, форма № 78а).
Бухгалтер сільгосппідприємства перед видачею талонів комбайнерам і шоферам заповнює в них назву сільгосппідприємства, ПІБ комбайнера, шофера, номер комбайну, автомобіля тощо. Видані талони реєструють в Журналі виданих талонів (форма № 188, затверджена Наказом № 269-1). Окрім того, шоферам видають по одному примірнику реєстру приймання зерна від шофера.
Після завантаження автомобіля зерном комбайнер і шофер обмінюються своїми талонами, з розрахунку – 1 талон на 1 завантажений бункер.
На місці зберігання водій передає талон комбайнера вагареві (комірникові). Після зважування автомобіля до і після вивантаження зерна вагар заповнює реєстр шофера і повертає йому з власним підписом. Разом з тим вагар заповнює реєстр вагаря, який відкривається на кожен день (зміну). Шофер розписується в цьому реєстрі.
В кінці дня (зміни) комбайнер передає вагареві талони шофера й отримує від нього Виписку з реєстру про намолот зерна та зібрану площу (сільгоспоблік, форма № 67а, затверджена Наказом № 269-1).
Не пізніше наступного робочого дня вагар передає до бухгалтерії відомість разом з доданими до неї реєстрами вагаря і талонами (комбайнера і шофера), а комбайнер – виписку з реєстру.
Передачу з місця зберігання на місце доробки (тік, сушарка) можна оформити накладною (форми № ВЗСГ-8). Результати доробки – Актом на сортування та сушіння продукції рослинництва (форми № 82, затвердженої Наказжом № 269-2).
Доробка зерна на сторонньому елеваторі
При зберіганні, переробці зерна на сторонньому елеваторі застосовуються документи, форми яких затверджені Наказом Мінекономіки від 08.04.2021 № 728. Доробка зерна оформляється Розпорядженням-актом на доробку зерна, насіння олійних культур, типової форми № 34.