Фахівці з ДПС розповіли про обов’язки суб’єктів господарювання щодо застосування реєстраторів розрахункових операцій (РРО) та програмних реєстраторів (ПРРО)
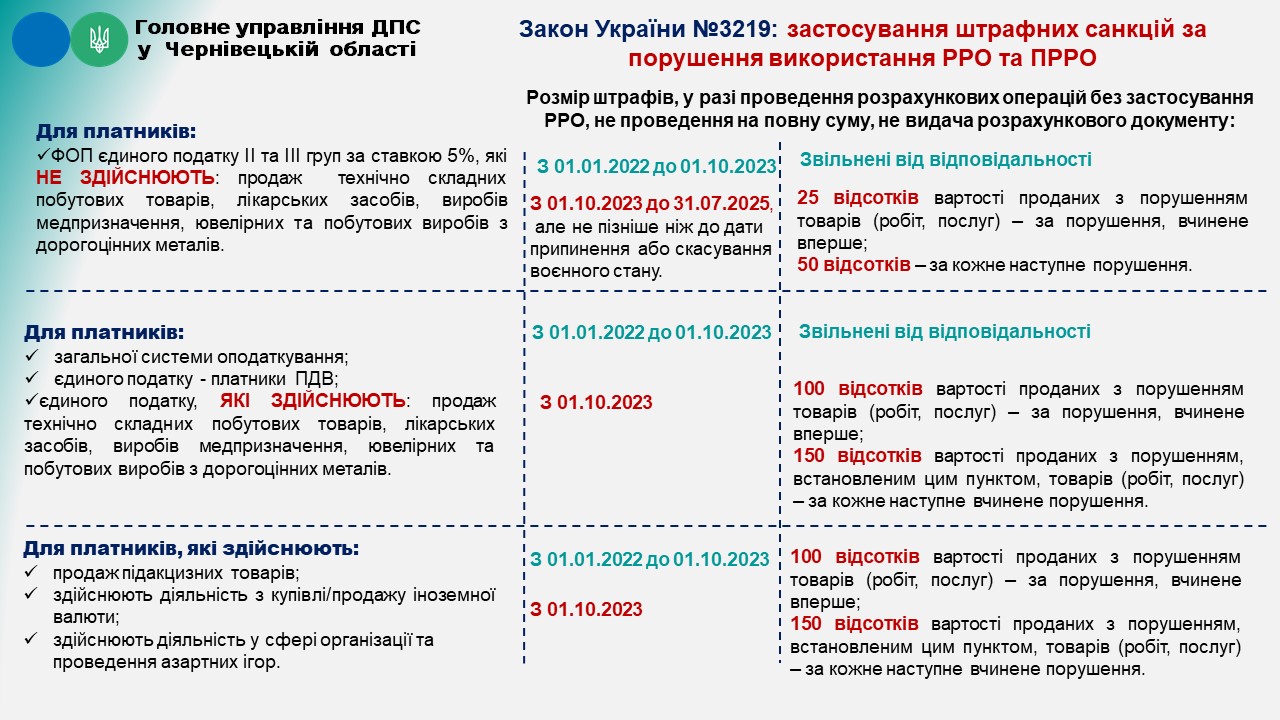
Згідно зі статтею 3 Закону України «Про застосування реєстраторів розрахункових операцій у сфері торгівлі, громадського харчування та послуг» від 06.07.1995 № 265/95-ВР суб’єкти господарювання мають проводити розрахункові операції через зареєстровані та опломбовані РРО або ПРРО, коли створюють відповідні розрахункові документи.
Згідно з ПК, штрафні санкції за порушення законодавства, пов’язані з реєстрацією розрахункових операцій, застосовуються за кожне окреме порушення. Судова практика підтверджує, що невикористання РРО або ПРРО під час кожного продажу вважається окремим порушенням.
З 1 жовтня 2023 року органи контролю застосовують фінансові санкції у разі виявлення невикористання РРО/ПРРО з фіскальним режимом роботи. Для ФОП, які сплачують єдиний податок ІІ, ІІІ або IV групи, передбачені знижені штрафи за перше та кожне наступне порушення. Для платників єдиного податку, які є платниками ПДВ або реалізують товари з перелічених ризикових груп, штрафи за порушення у сфері РРО сплачуються в повному обсязі.
Тобто, відповідне використання РРО та ПРРО є обов’язковим для підприємств, які здійснюють розрахункові операції, і порушення цих правил може спричинити серйозні фінансові наслідки.
За інформацією ГУ ДПС у Чернівецькій області
Що слід знати про фінансовий моніторинг при здійсненні своїх платежів, що таке порогові та підозрілі операції, як бути у ситуації відмови банку у проведенні платежу з вимогою довести законність коштів? Які обмеження на перекази між картками фізосіб? Яку інформацію про клієнта бухгалтери-підприємці та аудитори мають передавати до Держфінмоніторингу? Кінцеві бенефіціари — хто це та що буде, якщо про них не повідомити. Ці та пов’язані питання — в огляді експерта
Як проводяться перевірки Держпраці у воєнний час, чи є штрафи та за якими правилами діють перевіряльники? Із порадами експерта знатимете, як поводитися під час несподіваного інспекційного відвідування. Також розглянемо зміни у порядку проведення трудових перевірок у цьому році та повноваження інспектора під час перевірки
Перелік перевірок, що ДПС має право проводити під час війни, урядовці поступово розширюють. Експерт пояснив, на які податкові перевірки ФОП 2026 і протягом якого часу діє мораторій, запроваджений на початку війни, за який період податківці мають право провести перевірку та які документи має надати ФОП для документальної перевірки
Як правило, документальні податкові перевірки закінчуються складанням акта, так як порушення завжди знаходяться. Оскаржувати можна. І тут є декілька варіантів – заперечення на акт перевірки, адміністративне оскарження й судове оскарження. Доцільно починати з першого.
Коментар експерта допоможе з’ясувати і попередити можливі ризики через те, що платник ПДВ не розблокує податкову накладну. Адже він зобов’язаний не лише сплачувати ПДВ і звітувати про нього, а й складати податкові накладні та реєструвати їх у ЄРПН. За порушення цього обов’язку є відповідальність






