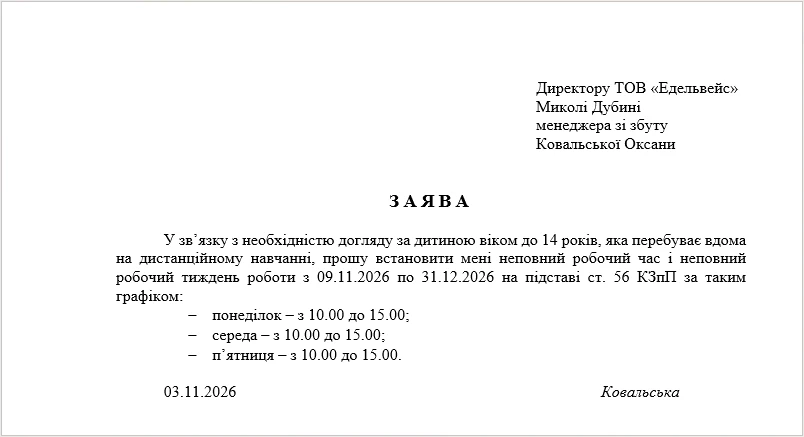
Нормальна тривалість робочого часуне може перевищувати 40 год на тиждень. Таке обмеження містить стаття 50 Кодексу законів про працю України (КЗпП). Менше працювати працівник може. Наприклад, якщо йому встановили режим неповного робочого часу. Неповний робочий час може бути встановлений як роботодавцем, так і працівником, причому як одразу під час прийняття на роботу, так і згодом організувати перехід на неповний робочий час (ст. 56 КЗпП).
В умовах воєнного стану неповний робочий час встановлюється за спрощеною процедурою.
Не потрібно повідомляти працівника за два місяці, що запроваджуєте неповний робочий час. У період дії воєнного стану роботодавець може повідомляти працівника про зміну істотних умов праці, передбачених частиною 3 статті 32 КЗпП, не пізніш як до запровадження таких умов (ч. 2 ст. 3 Закону № 2136).
Неповний робочий час з ініціативи роботодавця запроваджують наказом. Заява працівника не потрібна. В преамбулі наказу обґрунтуйте зміни в організації виробництва і праці з посиланням на Закон № 2136. Визначте у наказі дату запровадження неповного робочого часу з урахуванням часу, необхідного для ознайомлення з наказом, але не раніше наступного робочого дня. Працівники можуть бути попереджені про зміну істотних умов праці одразу після прийняття роботодавцем відповідного рішення, але не пізніше допуску до роботи зі зміненими умовами праці (коментар Мінекономіки до Закону № 2136 від 23.03.2022). Працівника потрібно ознайомити з наказом.
Якщо про неповний робочий час просить працівник, встановлюйте його за згодою сторін відповідно до статті 56 КЗпП, як і за мирних часів.
Із 1 січня 2027 року вчергове зростуть мінімальна зарплата і прожитковий мінімум. Тож саме час обчислити зарплатні й неоподатковувані мінімуми за показниками з проєкту Держбюджету на 2027 рік. Приділимо увагу також максимальній базі нарахування ЄСВ та «обнуленню» індексації
Розглянемо тепер варіанти розрахунку зарплати за режиму:
неповного робочого тижня;
неповного робочого дня.
Неповний робочий тиждень: розрахунок зарплати
Найбільш правильно рахувати години, а не дні відпрацьовані працівником за табелем.
Справа в тому, що у місяці можуть бути дні зі скороченим робочим часом (передсвяткові/неробочі дні). На тих, хто працює за неповним робочим часом скорочення годин не поширюється, тому точніше рахувати саме по годинам.
Також поширеною помилкою є обрахунок зарплати, з огляду на кількість ставок працівника (0,5; 0,75 ставки тощо). Рахувати треба пропорційно відпрацьованому часу. Наприклад, оклад працівника у листопаді 2026 року 10000 грн:
неправильно: 0,5 × 10000 = 5000 грн;
правильно: 10000 × (85/168) = 5059,52 грн, де 85 год — це фактично відпрацьована кількість год за місяць за табелем, а 168 — норма годин на місяць (листопад 2026) для повної ставки.
Менеджеру Карпенку К. М. встановили режим неповного робочого тижня і 8-годинний робочий день. Робочі дні — понеділок-четвер. Посадовий оклад дорівнює 15 000 грн. У листопаді 2026 року він відпрацював 16 днів (128 год), а у грудні 2026 року — 19 днів (152 год).
Щоправда, це може й не грати ролі, так як у табелі кількість годин може й «підганятися» так, щоб рівно було 0,5 чи 0,75 ставки. Таким працівникам тоді одночасно знижується нормативна кількість годин на місяць. Наприклад, 160 годин повна ставка, 80 год — на 0,5 ставки. Однак, правильніше — рахувати по годинам.
Щоб розрахувати зарплату, місячний посадовий оклад (місячну тарифну ставку) працівника поділіть на його місячну норму тривалості робочого часу у годинах за відповідний місяць.
Приклад: працівник працює різну кількість годин щодня
Працівникові встановили режим неповного робочого дня з розподілом робочого часу по робочих днях тижня:
понеділок — 6 год,
вівторок — 5 год,
середа — 4 год,
четвер — 3 год,
п’ятниця — 2 год.
Вихідні дні — субота та неділя. 20-годинний робочий тиждень. Працівник обіймає 0,5 штатної одиниці. За штатним розписом його оклад — 12 000 грн. З 16-го по 30 листопада 2026 року він перебував у відпустці без збереження зарплати. Тож у листопаді 2026 із 21-го робочого дня він фактично відпрацював лише 10 днів. Однак, у годинах це буде 40 годин.
Щоб розрахувати заробітну плату працівникові, посадовий оклад працівника поділіть на норму робочого часу, і помножте на фактично відпрацьований час.
Тож заробітна плата працівника за листопад 2026 дорівнюватиме:
12 000,00 грн ÷ 168 × 40 = 2857,14 грн
Неповний робочий день і погодинна оплата: розрахунок зарплати
Прибиральниця Олешко І. П. працює по 4 год на день з понеділка по п’ятницю. Вихідні дні — субота і неділя. Погодинна тарифна ставка — 55,00 грн/год. У листопаді 2026 року вона відпрацювала 20 днів, тобто 80 год.
Погодинна оплата праці — це форма тарифної системи оплати праці. Її застосовують, коли результати праці вимірюють кількістю відпрацьованого часу. За погодинної оплати праці основну зарплату (Згод) працівника з неповним робочим часом за місяць обчислюйте формулою:
Згод = Тгод × Гвідпрац
де Тгод — годинна тарифна ставка працівника;
Гвідпрац — кількість фактично відпрацьованих годин.
Тож заробітна плата Олешко І.П. за листопад 2026 дорівнюватиме: 55 грн/год × 80 год = 4400 грн
Неповний робочий час: доплата до мінімальної зарплати
Бухгалтер підприємства працює 6 год на день. Згідно штатного розпису його оклад 7000 грн. За листопад 2026 року ним відпрацьовано 120 год з 168 год за нормою для 40-годинного робочого тижня.
ЄСВ розраховується з урахуванням мінімальної бази, якщо працівник працює за основним місцем роботи і з фактичної зарплати, якщо це для нього зовнішнє сумісництво. Неповний робочий час на це правило не впливає.
Якщо працівнику, який працює на умовах неповного робочого часу, у листопаді 2026 року буде нараховано 4500,00 грн зарплати, то ЄСВ буде наступним:
якщо це основне місце роботи — 4500 × 0,22 + (8647 – 4500) × 0,22 = 1902,34 грн, де 8647 грн — мінімалка у листопаді 2026 р.
якщо це зовнішнє сумісництво — 4500,00 × 0,22 = 990,00 грн.
Неповний робочий час і ПДФО
Неповний робочий час не впливає напряму на розрахунок ПДФО, але якщо зарплата виявиться меншою 4660 грн на місяць у 2026 році, то у працівника з’являється податкова соціальна пільга, що слід врахувати при розрахунку ПДФО. За наявності дітей та поданої заяви, межа 4660 грн множиться на кількість дітей. За 2-х дітей це буде 9320 грн.
На військовий збір це взагалі ніяк не впливає.
Наприклад, якщо працівниці, яка є матір’ю 2-х дітей, нарахували у листопаді 2026 року 4780 грн (˂ 9320 грн) зарплати (неповний робочий день), то ПДФО = (4780 – 1664 × 2) × 0,18 = 261,36 грн, де 1664 грн — базова ПСП 2026.
Тоді ВЗ = 4780 × 0,05 = 239,00 грн.
Щодо ЄСВ, якщо це штатна працівниця, то доведеться донарахувати і на різницю з мінімальною базою: 4780 × 0,22 + (8647— 4780) × 0,22 = 1051,60 + 850,74 = 1902,35 грн.