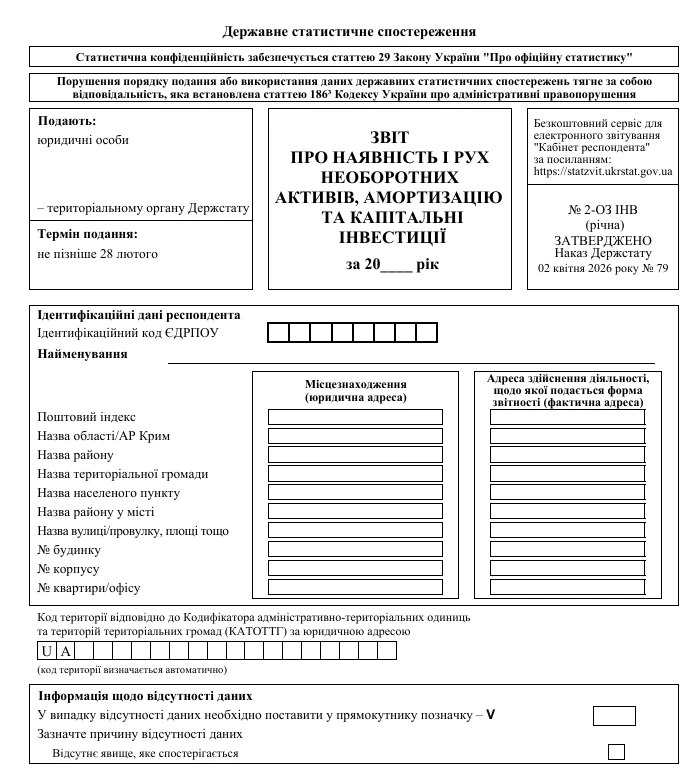
Звіт про наявність і рух необоротних активів, амортизацію та капітальні інвестиції за формою № 2-ОЗ ІНВ (річна) необхідно подати за 2026 рік за оновленою формою. У статті з’ясуємо, хто, коли й як складає звіт
Звіт про наявність і рух необоротних активів, амортизацію та капітальні інвестиції (він же – форма № 2-ОЗ ІНВ (річна)) — це річний звіт, який подається в органи Держстатистики. Його «молодшим квартальним братом» є Звіт про капітальні інвестиції (він же — форма № 2-інвестиції (квартальна)). Початково форма № 2-ОЗ ІНВ теж називалася звітом про капітальні інвестиції, але річним. Однак, ще з 2021 року назву змінили й отримали ту, яку маємо зараз.
Увага: форми 2-інвестиції (квартальна) та 2-ОЗ ІНВ (річна) — взаємопов’язані.
Оновлена назва форми № 2-ОЗ ІНВ прямо передає її призначення та відмінність з квартальним Звітом про капітальні інвестиції: якщо у квартальному звіті наводяться дані лише щодо витрат на придбання необоротних активів за квартал та джерела їхнього фінансування, то у річному звіті — ще й дані про їхній існуючий стан (наявність на початок/кінець року), їхнє поступове списання (амортизацію), а також зміни у таких активах (надходження/вибуття). Таким чином, форма № 2-ОЗ ІНВ містить щодо капітальних інвестицій не тільки інтервальні показники (зміна за весь рік), але й моментні — на початок і кінець року, тобто як у бухгалтерському балансі.
Що таке капітальні інвестиції для цілей форми 2-ОЗ ІНВ (річна)
Код форми, який визначив Держстат, — № 2-ОЗ ІНВ — не передає точне призначення даного звіту, так як ОЗ — це основні засоби, а капітальні інвестиції, про які наводиться інформація у звіті, це не лише капітальні інвестиції в ОЗ.
Як у бухгалтерському обліку, так і для потреб Держстатистики, капітальні інвестиції — це витрати на придбання або виготовлення (створення) необоротних активів, тобто активів довгострокового використання (очікуваний строк — більше 1 року). Щоправда, не всіх необоротних активів, а лише таких, як:
основні засоби (ОЗ), зокрема малоцінні необоротні матеріальні активи(МНМА). Сюди ж належить інвестиційна нерухомість, так як для цілей статистики вона є тим же самим, що й ОЗ та відділяється від останніх лише у формі бухгалтерського балансу, хоча субрахунок 100 «Інвестиційна нерухомість» входить до бухгалтерського рахунку 10 «Основні засоби»;
нематеріальні активи;
довгострокові біологічні активи (далі — ДБА) (як рослинництва, так і тваринництва).
Капітальними інвестиціями є також витрати на поліпшення згаданих об’єктів (модернізацію, модифікацію, дообладнання тощо), необоротні активи, утримувані для продажу.
Увага: капітальні інвестиції = витрати на придбання ОЗ, МНМА, інвестиційної нерухомості, нематеріальних активів і довгострокових біологічних активів.
Серед необоротних активів ще є, наприклад, відстрочені податкові активи та довгострокові фінансові інвестиції, але вони у звіт за формою 2-ОЗ ІНВ не входять.
Зверніть також увагу на те, що класифікація капітальних інвестицій у річній формі 2-ОЗ ІНВ та квартальній формі 2-інвестиції однакова. Отже, заповнення квартального звіту допоможе у заповненні його «старшого річного брата».
Форма 2-ОЗ ІНВ: хто подає
Звіт за формою 2-ОЗ ІНВ подають, як і Звіт про капітальні інвестиції, подають лише юрособи — незалежно від фінансування й системи оподаткування. Отже, як комерційні підприємства, так і бюджетники, як платники податку на прибуток, так і єдиноподатники, як медзаклади-КНП, так і неприбуткові громадські організації, — всі мають звітувати за формою 2-ОЗ ІНВ до органів Держстатистики.
Щодо фізосіб-підприємців, то вони звіт не подають. Незалежно від того, чи мають вони основні засоби чи нематеріальні активи.
Звіт за формою 2-ОЗ ІНВ подається не пізніше 28 лютого наступного за звітним року. Отже, звіт за 2026 рік слід подати не пізніше 01.03.2027 (понеділок).
Форма 2-ОЗ ІНВ (річна)
Для звітування за 2026 рік використовуйте нову форму, затверджену наказом Держстату від 02.04.2026 № 79, зі змінами, внесеними наказом від 17.04.2026 № 92.
Щоб заповнити форму 2-ОЗ ІНВ слід скористатися вказівками Держстату. Для цього є Роз’яснення щодо показників форми державного статистичного спостереження № 2-ОЗ ІНВ (річна) «Звіт про наявність і рух необоротних активів, амортизацію та капітальні інвестиції» від 23.06.2025 № 19.1.2-12/13-25 (далі — Роз’яснення).
Окрім Роз’яснення також враховуйте Методологічні положення державного статистичного спостереження щодо капітальних інвестицій, затверджені наказом Держстату від 16.11.2021 № 288.
Найбільш загальними правилами заповнення звіту є такі:
при заповненні використовуйте дані відповідних рахунків бухгалтерського обліку 15 «Капітальні інвестиції», 10 «Основні засоби», 11 «Інші необоротні матеріальні активи», 12 «Нематеріальні активи», 16 «Довгострокові біологічні активи», а також 286 «Необоротні активи та групи вибуття, утримувані для продажу»;
дані записуйте у тис. грн та округлюйте до цілих. Тобто всі цифри за рахунком 15, перш ніж вносити до звіту, поділіть на 1000;
всі дані у розділах 1-2 наводьте без ПДВ. Зрозуміло, що дана вимога стосується лише платників ПДВ. Решті підприємств не потрібно вилучати ПДВ із вартості придбаних капітальних інвестицій, оскільки первісна вартість основних засобів має включати непрямі податки, до яких належить і ПДВ, якщо підприємству такі не відшкодовують (див. п. 8 НП(С)БО 7 «Основні засоби»);
у випадках відсутності даних у формі в блоці «Інформація щодо відсутності даних» проставлено позначку «V» за причиною «Відсутнє явище, яке спостерігається». Інші причини відсутності даних не використовуються. Так вказано у Роз’ясненні Держстату.
За порушення порядку подання або використання даних державних статистичних спостережень передбачили відповідальність згідно зі статтею 186-3 Кодексу про адміністративні правопорушення (далі — КпАП).
За неподання органам статистики статзвіту або подання його з недостовірними даними, не в повному обсязі, не за формою, передбаченою звітно-статистичною документацією, чи із запізненням передбачили штраф:
від 10 до 15 нмдг (від 170 до 255 грн);
від 15 до 25 нмдг (від 255 до 425 грн) — за повторного порушення протягом року (ч. 1, 2 ст. 186-3 КпАП).
Як готували звіт 2-ОЗ ІНВ (річна) за 2025 рік про обсяг здійснених вкладень у основні засоби, нематеріальні активи і довгострокові біологічні активи, зміни у їхньому складі, а також зразок та порядок заповнення форми — у консультації.