експерт з податкового обліку «Експертус Головбух», Експертус Медіа, Київ
У Додатку ПП «Інформація про суми податкових пільг» прибутківці розкривають інформацію про суми податкових пільг, якими скористалися. Пояснимо, як обчислити суму податкової пільги, як заповнити новий додаток та які штрафи загрожують за його неподання
Востаннє Додаток ПП був оновлений наказом Мінфіну від 06.04.2026 № 186 (далі — Наказ № 186), який набув чинності 31 березня 2026 року. Зміни були суто редакційними — у тексті приміток. Таблична частина Додатка ПП не змінилася.
Розберемо п’ять ключових змін, пояснимо, як вони впливають на фінрезультат, податкові різниці та контрольовані операції, і на що варто звернути увагу, щоб уникнути помилок і зайвих донарахувань
Пільга — це не обов’язково повне звільнення від сплати податку на прибуток, але й звільнення від оподаткування окремих операцій та будь-які інші коригування у розрахунку податку на прибуток, які його зменшують. Також Додаток ПП включає ще й пільги з податку на репатріацію (податку на доходи нерезидентів), який є частиною податку на прибуток.
Актуальні на момент складання податкової декларації податкові пільги та їхні коди можна знайти у останніх двох Довідниках пільг від ДПС. На сьогодні це Довідник № 134/1 та Довідник № 134/2, які оприлюднили на сайті ДПС. Саме їх слід використовувати для декларації.
Основні податкові пільги, що пов’язані з податком на прибуток та подачею Додатка ПП, покажемо у таблиці нижче.
Підстава, а також інші пов’язані додатки до декларації з податку на прибуток
Код за Довідником податкових пільг
«звільняючі» пільги:
повне звільнення від сплати податку на прибуток (нульова ставка), наприклад прибуток підприємств громадських організацій осіб з інвалідністю, ЧАЕС, суб’єктів, пов’язаних з проєктом «Укриття»
п. 142.1–142.3 ПК та п. 38-1, підзрозд. 4 Перехідних положень ПК; розрахунок у Додатку ПЗ
11020306, 11020361, 11020362, 11020364
звільнення від оподаткування податком на прибуток доходів від окремих операцій
п. 33, п. 37 підзрозд. 4 Перехідних положень ПК, пп. 3.2 ст. 3 ПК, пп. 141.6.2 ПК, пп. 141.6.1 ПК; розрахунок у Додатку ПЗ
11020310, 11020363, 11020025, 11020303, 11020304
звільнення від оподаткування податком на прибуток підприємств зі значними інвестиціями (на 5 років (виняток — видобування/збагачення корисних копалин)), але така пільга існує тимчасово — до 01.01.2035 року
п. 55 підрозд. 4 Перехідних положень ПК; розрахунок у Додатку ПЗ
11020389
звільнення від оподаткування податком на прибуток прибутку підприємств, що провадять виключно діяльність з виробництва електродвигунів, літій-іонних (літій-полімерних) акумуляторів, пристроїв для літій-іонних (літій-полімерних) акумуляторів, призначених для транспортних засобів, оснащених виключно електричними двигунами (одним чи декількома) та власне таких транспортних засобів, а також самохідних/несамохідних трамвайних вагонів та вагонів метро, транспортних засобів, оснащених двигунами внутрішнього згоряння
п. 56 підрозд. 4 Перехідних положень ПК; розрахунок у Додатку ПЗ
зменшення фінансового результату через звільнення від застосування коригування за абз. 1 пп. 140.5.9 ПК щодо безоплатно поставлених (переданих) особою, уповноваженою на здійснення закупівель у сфері охорони здоров’я, товарів
пп. 140.5.9 ПК
11020377
тимчасове (до 1 січня 2036 року) звільнення від оподаткування прибутку резидента «Дефенс Сіті» за умови спрямування вивільнених коштів на розвиток діяльності, створення/переоснащення матеріально-технічної бази, виконання оборонних закупівель тощо
пп. 76.1 підрозд. 10 Перехідних положень ПК
11021007
(нове)
зменшення фінансового результату через звільнення від коригування (пп. 140.5.9 ПК) щодо коштів, товарів, робіт чи послуг, безоплатно переданих неприбутковим організаціям (зокрема об'єднанням страховиків) у період з 2025 року до кінця року скасування воєнного стану, у розмірі до 4% оподатковуваного прибутку попереднього року за умови перерахування цієї суми
пп. 69.6 пункту 69 підрозд. 10 Перехідних положень ПК
11020399
(нове)
пільги, що зменшують базу нарахування податку на прибуток:
зменшення фінансового результату підприємством-правонаступником на збитки суб’єкта, який реорганізується
пп. 140.4.5 ПК; розрахунок у Додатку РІ
11020384
зменшення фінансового результату на суму бюджетних грантів, отриманих та включених до складу доходів звітного періоду відповідно до НП(С)БО/МСФЗ
пп. 140.4.8 ПК
11020388
тимчасово, на період до припинення або скасування воєнного стану на території України не проводиться збільшення фінансового результату за пп. 140.5.9 ПК (це податкова різниця на збільшення щодо перерахувань неприбутковим організаціям понад 4% прибутку минулого року), якщо суми коштів кошти спрямовані на спеціальні засоби індивідуального захисту (каски, бронежилети), технічні засоби спостереження, лікарські засоби та медичні вироби, засоби особистої гігієни, продукти харчування, речове забезпечення) — зокрема для ЗСУ, СБУ, Служби зовнішньої розвідки, Державної прикордонної служби, ДСНС тощо.
п. 69.6 підрозд. 10 Перехідних положень ПК
11020399
зменшення ставки оподаткування податком на прибуток, зокрема зниження ставки податку на доходи нерезидентів (податку на репатріацію):
зменшення ставки податку на репатріацію, у т.ч. за міжнародними договорами
п. 103.4, пп. 141.4.2 ПК; розрахунок у Додатку ПН
11020025
застосування зниженої ставки 5% для податку на репатріацію (відсотки за позиками, фінансові кредити)
зменшення податку на прибуток, отриманого з іноземних джерел, на суму податків, які були сплачені за кордоном (податок на капітал, податок на майно, податок на приріст капіталу, податок на реалізацію тощо)
Підприємство придбало обладнання за програмою «Доступні кредити 5-7-9%». У результаті виникло від’ємне значення ПДВ. Чи має право підприємство на бюджетне відшкодування ПДВ, якщо кредит ще не погасили?
Додаток ПП заповнюємо і подаємо лише, якщо пільгою скористалися, тобто за звітний період (квартал, рік) отримали прибуток та зменшили його на збитки минулих років (див. роз’яснення ДПС в Одеській області). За збиткової декларації подавати Додаток ПП, таким чином, не потрібно;
якщо платник-квартальник у наступних кварталах отримує збиток, але у минулих кварталах був прибуток і він скористався пільгою, то він має все одно подавати Додаток ПП і у цих наступних кварталах та продублювати в ньому суму пільги з попередньої декларації (див.приклад 1).
Приклад 1 (в одному періоді прибуток, в іншому — збиток). Нехай 100 тис. грн прибутку було отримано за результатами першого півріччя 2026 року і його було зменшено на 80 тис. збитків минулих років. Сума пільги = 80 000 × 0,18 = 14400 грн. До бюджету сплачено лише 3600 грн податку (= (100 000 – 80 000) × 0,18). Однак у декларації за 9 місяців був отриманий збиток. Все одно подаємо Додаток ПП, у який переносимо все з попередньої декларації, тобто за перше півріччя. Пільга — це втрата бюджету. Декларація накопичувана, тому за 9 місяців 2026 року бюджет держави все ж таки втратив 14400 грн.
Алгоритм заповнення додатка ПП до декларації на прибуток
Ніяких інструкцій щодо заповнення Додатка ПП податківці не видали. Однак заповнювати його можна аналогічно до колишнього Звіту про суми податкових пільг, оскільки він повторює його форму. Хоча якщо Додаток ПП заповнюється через користування пільгою «зменшення фінансового результату на збитки минулих років» (код 11020301), то можна ще скористатися роз’ясненнями ДПС в Одеській області та в ЗІР.
Заповнення здійснюємо у гривнях без копійок і наростаючим підсумком з початку року. У ситуації, якщо пільг декілька (кілька кодів), то розрахунок ведеться для кожної пільги окремо, тобто працює формула «кількість рядків = кількості пільг (окремих кодів пільги)».
Код пільги за кожним видом податкових пільг згідно з довідником пільг (графа 1)
Вказується код пільги з Довідників пільг від ДПС. Наприклад, пільга на зменшення прибутку на збитки минулих років має код 11020301, який можна знайти у Довіднику № 134/2. Пільги без коду бути не може (!). Довідники вичерпні — там є ВСІ пільги
Найменування податкової пільги згідно з довідником (графа 2)
Найменування беремо з тих же довідників пільг
Сума податку, не сплаченого до бюджету у зв’язку з отриманням податкової пільги (вивільнені від оподаткування кошти), грн (графа 3)
Наводиться розрахована сума пільг. Заповнювати треба наростаючим підсумком з початку року, наприклад за півріччя рахуємо загальний обсяг пільги, якою скористалися з 1 січня
Строк користування податковими пільгами у звітному періоді:
Якщо дата початку та дата кінця користування пільгою виходять за межі звітного періоду, то проставляється дата початку та кінця звітного періоду.
Наприклад, для декларації за півріччя — 9 місяців — 01.01.2026 та 30.09.2026 відповідно.
Коли пільга зумовлена міжнародним договором про уникнення подвійного оподаткування, датою початку/закінчення користування нею у звітному періоді податківці вважають дату, коли виплатили дохід нерезидентові. Якщо виплачуєте доходи нерезиденту декілька разів протягом звітних (податкових) періодів року, датою початку користування пільгою є день, коли вперше виплатили дохід, а датою закінчення — коли виплатили востаннє. Незалежно від того, чи виплачуєте дохід нерезидентові у наступних звітних періодах поточного року, в додатку ПП відображайте податкову пільгу, яку застосували в попередньому звітному періоді поточного року (роз’яснення ДПС 102.16 ЗІР)
число, місяць, рік початку (графа 4)
число, місяць, рік закінчення (графа 5)
Сума податкової пільги, що використана за цільовим призначенням, грн (графа 6)
Заповнювати треба тільки тим суб’єктам господарювання, для яких законодавством встановлено цільове використання пільг. У Довіднику пільг у графі 8 вказана ознака цільового призначення пільги: 0 — цільове призначення відсутнє; 1 — цільове призначення наявне. Тут вказуємо суми цільового використання, якщо воно було
Сума податкової пільги, що використана не за цільовим призначенням, грн (графа 7)
Вносимо суму податкової пільги з минулої графи, яка була використана не за цільовим призначенням
Сума податкової пільги, що залишилася невикористаною на кінець звітного періоду, грн (графа 8)
Знаходимо як різницю між попередніми двома графами, тобто:
Під час фактичної перевірки у 2026 році податківці просять надати документи за 2020—2021 роки. Чи законно це? Розбираємо, які старі документи може вимагати ДПС та чи може застосувати штраф за давні порушення
Загальна логіка розрахунку — треба визначити, скільки бюджет недоотримав через користування пільгою. Зробити це можна різними шляхами, зокрема визначити суму податку на прибуток без пільги та суму податку на прибуток з пільгою та знайти різницю. Можна скористатися й іншою логікою розрахунку, наприклад, якщо ставка податку на прибуток 18%, то маємо «швидкі» формули, які наведені у таблиці нижче.
(доходи, нараховані нерезидентам) × 0,15, де 0,15 — це ставка податку на репатріацію
перенесення минулорічного збитку за операціями з цінними паперами (ЦП) та від’ємних результатів переоцінки ЦП
(від’ємне значення фінансового результату за операціями з ЦП попереднього звітного року + від’ємний загальний результат переоцінки ЦП, не врахований у попередніх податкових періодах)* × 0,18
застосування зниженої ставки 5% для податку на репатріацію (відсотки за позиками, фінансові кредити)
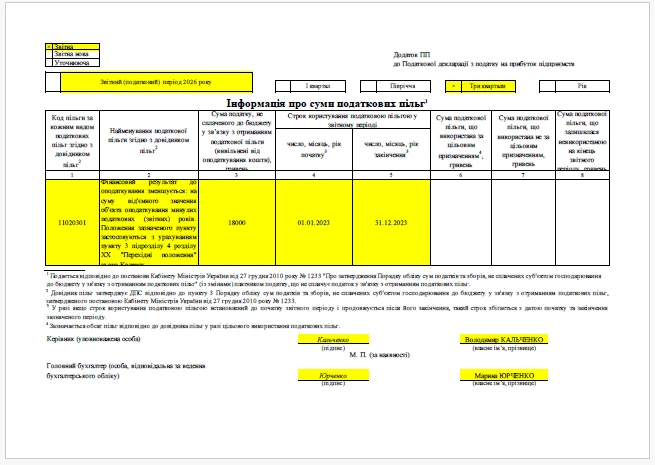
Наостанок наводимо заповнений додаток ПП для найбільш поширеної пільги з податку на прибуток.
Приклад 2 (зменшення прибутку на збитки минулих років). Складається декларація за 9 місяців 2026 рік. Отримано прибуток 500 тис. грн. Сума збитків минулих років — 100 тис. грн. Вирішено зменшити прибуток на 100 тис. грн і заповнено для цього Додаток РІ. Таким чином, сума податкової пільги = 100 000×0,18 = 18 000 грн. Цю цифру слід перенести у Додаток ПП.
У деклараціях за І квартал і півріччя пільгою не користувалися. Якби у минулих кварталах була пільга, то треба було б додати. Наприклад, якби за І квартал була пільга 7 тис. грн, то за 9 місяців треба було б уже вказати 25 000 грн (= 18 000 + 7 000). Додаток ПП — накопичуваний, як і вся декларація з податку на прибуток.
Зверніть увагу, що великі платники податків мають право зменшувати фінансовий результат до оподаткування податкового (звітного) періоду не більше ніж на 50% непогашеної суми від’ємного значення об’єкта оподаткування минулих податкових (звітних) років (пп. 140.4.4 ПК, починаючи з 2022 року).
Попри те що Додаток ПП не впливає на розрахунок суми податку на прибуток, за його неподання, можуть оштрафувати (так само, як і за неподання інших додатків, наприклад Додатка ФЗ). Усі без винятку додатки є невід’ємною частиною Декларації з прибутку. Тому неподання додатка податківці можуть прирівняти до неподання Декларації з прибутку. За це оштрафують так:
на 340 грн — за перше неподання;
1020 грн — за кожне повторне неподання протягом року (п. 120.1 ПК).
Платники, які не мають можливості виконувати свої податкові обов’язки в період дії воєнного стану, звільняються від цього штрафу. Умова — подати Декларацію протягом шести місяців після припинення або скасування воєнного стану в Україні (абз. 1 пп. 69.1 підрозд. 10 Перпехідних положень ПК).